Užliejau kaimynus: kas moka ir kiek tai kainuoja
Užliejote kaimynus? Paaiškiname, kas moka už žalą, kaip veikia būsto draudimo civilinė atsakomybė ir kada nereikia mokėti iš savo kišenės.
Nekilnojamo turto
Užliejote kaimynus? Paaiškiname, kas moka už žalą, kaip veikia būsto draudimo civilinė atsakomybė ir kada nereikia mokėti iš savo kišenės.
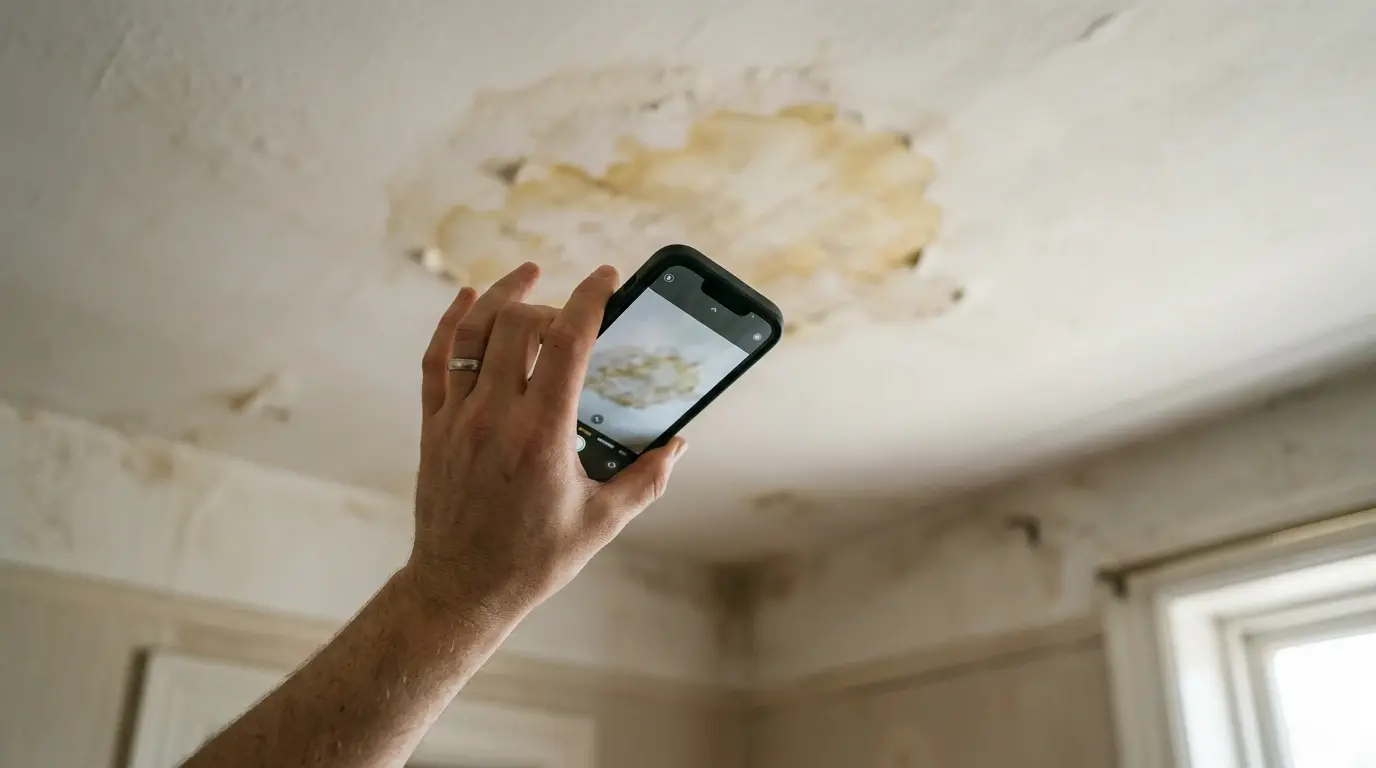
Jei užliejote kaimynus, žalą dažniausiai gali padengti jūsų būsto draudimo civilinės atsakomybės dalis - bet tai atskiras poliso komponentas, kurio daugelis neįsijungia. Prieš mokant iš savo kišenės (o remontas gali siekti nemažas sumas), pasitikrinkite polisą ir nedelsdami praneškite draudikui. Susitarimas grynais be dokumentų - dažniausiai brangiausias sprendimas.
Skalbyklės žarna atsileido naktį. Ryte apačioje gyvenanti kaimynė skambina su nemaloniu klausimu - ant jos virtuvės lubų atsirado gelsvos dėmės, o vietomis jau luptelėjo dažai. Klasika daugiabutyje.
Pirma reakcija beveik visada ta pati: kiek tai kainuos ir iš kur imti pinigus. Daugelis tuoj pat siūlo susitarti „gražiuoju" - sumoka kelis šimtus grynais ir tikisi, kad viskas baigsis. Tik štai kas keista: nemaža dalis šių žmonių turi būsto draudimą, kuris tokią žalą padengtų. Apie tai jie tiesiog nežino.
O klausimas „apliejau kaimyną, kas moka" forumuose kartojasi metų metus. Aiškaus atsakymo ten beveik nerasi.
Didžiausia klaida - manyti, kad būsto draudimas dengia tik jūsų pačių turtą. Tai tik pusė tiesos.
Standartinis polisas paprastai saugo jūsų sienas, grindis, baldus ar buitinę techniką. Bet žalą, kurią jūs padarote kitiems, dengia visai kita dalis - civilinė atsakomybė. Ir būtent čia slypi didžiausias nesusipratimas.
Civilinės atsakomybės apsauga dažnai būna atskiras priedas. Vieni draudikai ją įtraukia automatiškai, kiti siūlo kaip papildomą pasirinkimą. Žmogus perka „būsto draudimą", jaučiasi apsaugotas, o realiai tos civilinės atsakomybės dalies polise paprasčiausiai nėra.
Antra dažna klaida - panika ir skubus susitarimas grynais. Kaimynas įvardija sumą, jūs sumokate, o po savaitės paaiškėja, kad reikia keisti ir parketą, ir dažyti dvi patalpas. Be dokumentų nieko nebeįrodysi.
Veiksmų seka čia svarbi. Nuo jos priklauso, ar draudikas išvis vertins jūsų atvejį.
1. Sustabdykite vandenį. Užsukite ventilius, išjunkite techniką. Kol teka - žala tik auga.
2. Nufotografuokite viską. Ir savo bute, ir, jei įmanoma, kaimyno patalpose. Nuotraukos su data yra svarbiausias įrodymas vertinant žalą.
3. Nustatykite priežastį. Ar tai jūsų skalbyklė, ar bendro naudojimo stovas? Jei kaltas bendras vamzdynas, atsakomybė gali tekti daugiabučio administratoriui, ne jums.
4. Praneškite draudikui. Terminai paprastai griežti - neretai reikalaujama pranešti per 1-3 darbo dienas. Vėluodami rizikuojate, kad išmoka bus sumažinta arba jos apskritai atsisakyta.
5. Nemokėkite grynais be susitarimo su draudiku. Jei skubiai atsiskaitysite, draudikas gali atsisakyti kompensuoti - žala tiesiog nebus tinkamai užfiksuota.
Skubus atsiskaitymas grynais dažniausiai yra brangiausias sprendimas - ne todėl, kad suma didelė, o todėl, kad prarandate galimybę pasinaudoti draudimu.
Žalos dydis priklauso nuo to, kiek vandens prasiskverbė ir ką jis pasiekė. Skirtumas tarp mažos dėmės ant lubų ir sugadinto parketo su baldais - šimtai, o kartais ir tūkstančiai eurų.
Draudikas paprastai vertina atkuriamąją vertę - kiek kainuos grąžinti patalpą į buvusią būklę. Į skaičiavimą įeina medžiagos, darbas, kartais ir sugadinto turto nusidėvėjimas.
Toliau - franšizė (išskaita). Tai suma, kurią padengiate patys, o likusią dalį sumoka draudikas. Antras svarbus skaičius - draudimo suma civilinei atsakomybei. Ji būna ribota. Įprastam užliejimui to paprastai pakanka.
| Situacija | Kas moka | Komentaras |
|---|---|---|
| Turite civilinės atsakomybės apsaugą | Draudikas (minus franšizė) | Mokate tik franšizės dalį |
| Turite tik būsto turto draudimą | Jūs pats | Visa žala iš savo kišenės |
| Neturite jokio draudimo | Jūs pats | Visa žala iš savo kišenės |
| Kaltas bendras vamzdynas | Administratorius / jo draudikas | Priklauso nuo situacijos |
Tarkime, jūsų indaplovė užliejo apačioje gyvenančią kaimynę. Sugadintos virtuvės lubos, dalis sienos ir spintelė.
Bendra žala kaimynui:           1 200 €
  - lubų ir sienų remontas:       700 €
  - virtuvės spintelė:            500 €

Jūsų poliso franšizė:            100 €
Draudiko kompensacija:         1 100 €
Jūsų realios išlaidos:           100 €
Vietoj 1200 € iš kišenės sumokate tik franšizės dalį. Būtent dėl to verta žinoti, ar turite civilinės atsakomybės apsaugą, dar prieš įvykstant bėdai.
Palyginti kainas ir pažiūrėti, kurie draudikai civilinę atsakomybę įtraukia į standartinį būsto polisą, patogu per palyginimo platformas, pavyzdžiui, Draudykle.lt, kur skirtumus tarp draudikų matote vienoje vietoje.
Ar būsto draudimas visada dengia kaimynų užliejimą? Ne. Dengia tik tada, jei polise yra civilinės atsakomybės dalis. Turto draudimas apsaugo jūsų daiktus, o žalą kitiems - atskira apsauga.
Ką daryti, jei neturiu civilinės atsakomybės apsaugos? Tuomet žalą kaimynui teks padengti pačiam. Ateičiai verta įsijungti šią apsaugą - ji dažnai kainuoja nedaug.
Kas moka, jei kaltas bendras vamzdynas, o ne mano technika? Tada atsakomybė paprastai tenka daugiabučio administratoriui ar jo draudikui. Būtent todėl svarbu nustatyti tikslią užliejimo priežastį.
Ar galiu susitarti su kaimynu grynais ir vėliau susigrąžinti iš draudiko? Rizikinga. Daugelis draudikų reikalauja, kad žala būtų fiksuota ir suderinta prieš atsiskaitymą. Skubus mokėjimas gali reikšti, kad kompensacijos negausite.
Kiek laiko turiu pranešti draudikui apie žalą? Terminai skiriasi, bet dažnai tai 1-3 darbo dienos nuo įvykio. Tikslų terminą rasite savo poliso sąlygose - geriau pranešti kuo greičiau.
Užliejus kaimynus, pirmas žingsnis ne mokėti, o pasitikrinti polisą. Jei jame yra civilinės atsakomybės dalis, didžiąją žalos dalį padengs draudikas, o jums liks tik franšizė.
Užfiksuokite žalą, praneškite draudikui laiku ir nesiskubinkite atsiskaityti grynais. O jei tokios apsaugos dar neturite, ją įsijungti verta jau šiandien.
Palyginkite draudimo kainas per kelias minutes
Draudykle.lt padės palyginti populiariausių Lietuvos draudikų pasiūlymus ir apsidrausti internetu.
Palyginti kainas →
Paskelbta:
Palyginkite draudimo kainas per kelias minutes
Draudykle.lt padės palyginti populiariausių Lietuvos draudikų pasiūlymus ir apsidrausti internetu.
Palyginti kainas →