Ubezpieczenie KASKO motocykla: kiedy się opłaca – liczby mówią same za siebie
Ubezpieczenie KASKO motocykla: kiedy się opłaca – liczby mówią same za siebie
Przewodnik po ubezpieczeniach internetowych w firmie Draudykle – analiza ubezpieczenia KASKO dla motocykli wraz z danymi liczbowymi: statystyki kradzieży, ceny w zależności od wartości oraz jasna odpowiedź na pytanie, kiedy ubezpieczenie KASKO się opłaca.
Edvinas Radinis • 2026-04-03
Ubezpieczenie innych środków transportu
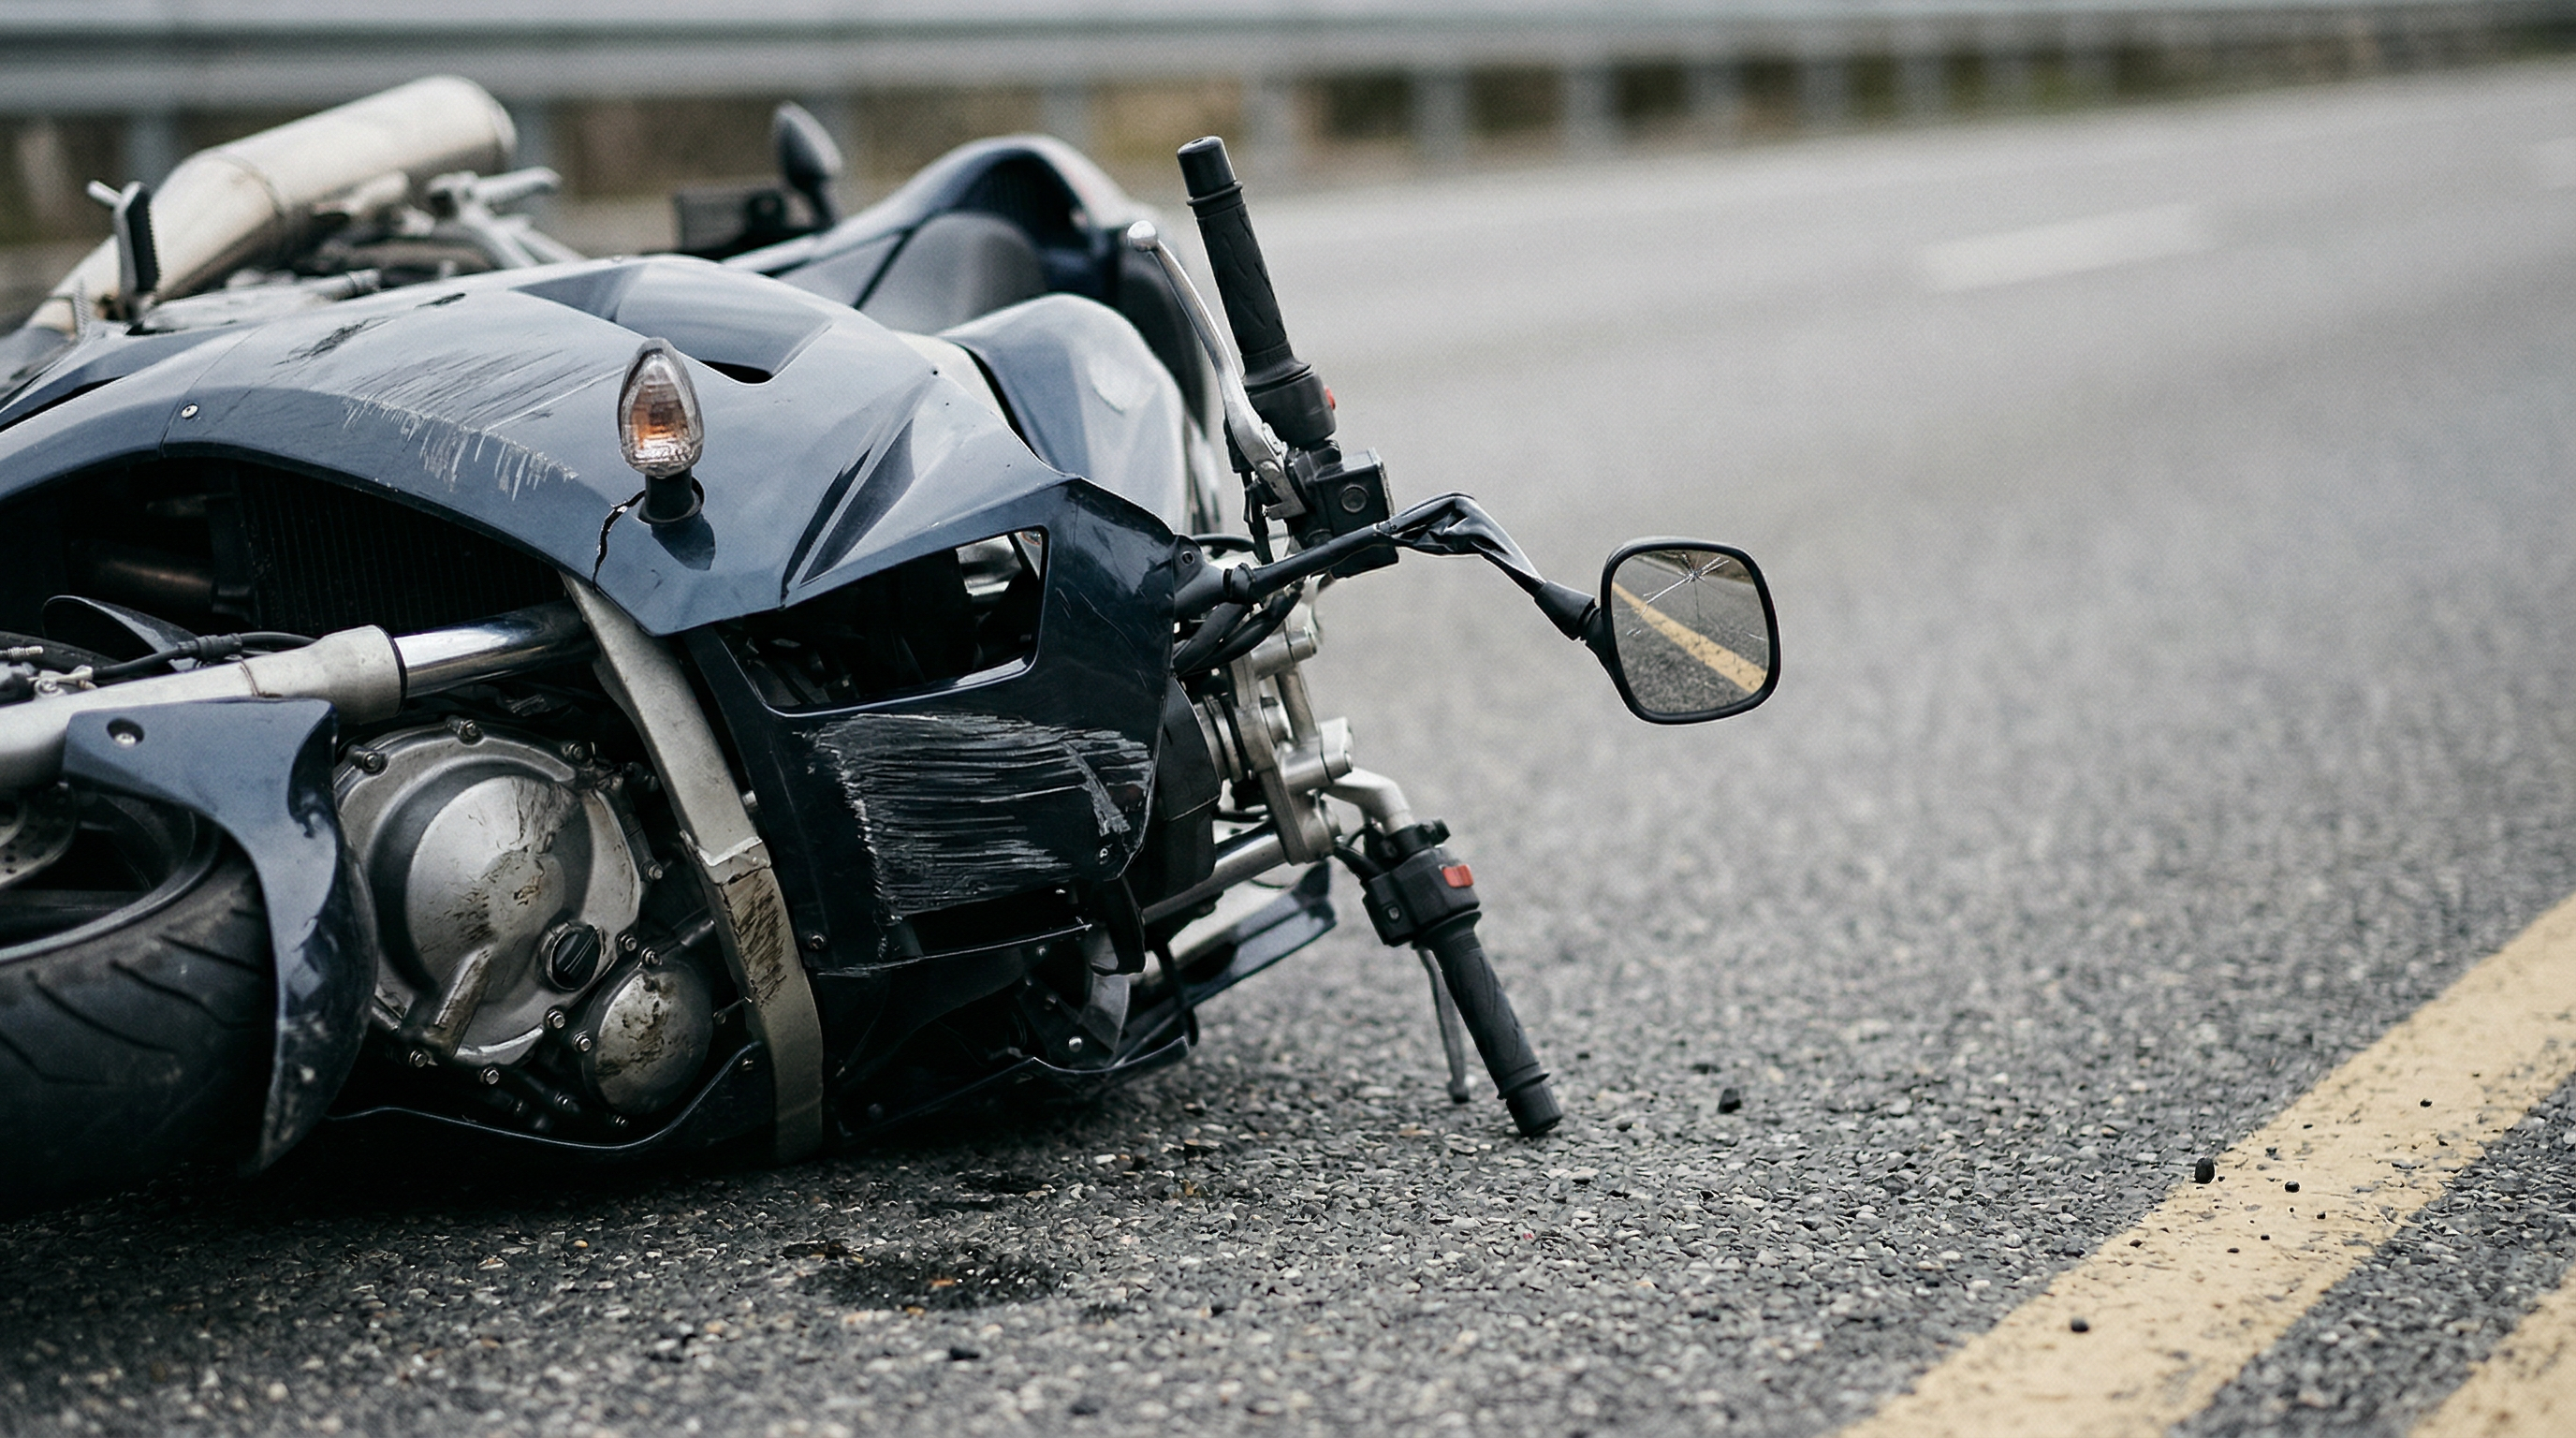
Słoneczny kwietniowy poranek. Po długiej zimowej przerwie w końcu wyciągnąłeś motocykl z garażu, uruchomiłeś silnik i poczułeś to znajome drżenie pod sobą. Droga jest pusta, nastrój świetny. Zakręt. Żwir. Motocykl na boku.
Kierowca żyje, ma kilka zadrapań. Szkody w motocyklu wynoszą 3 800 €.
Jeśli miałeś ubezpieczenie autocasco – problem rozwiązało ubezpieczenie. Jeśli nie miałeś – problem rozwiązało twoje konto bankowe.
I to jest cała różnica. Ale czy ubezpieczenie autocasco jest naprawdę potrzebne każdemu? Czy dla każdego jest ono opłacalne? Liczby dostarczają odpowiedzi.
Czym jest ubezpieczenie autocasco i czym różni się od ubezpieczenia od odpowiedzialności cywilnej?
Zanim przejdziemy do liczb – wyjaśnijmy szybko podstawowe nieporozumienie, w które wpada wielu motocyklistów.
Odpowiedzialność cywilna (CA) – to obowiązkowe ubezpieczenie, które musi posiadać każdy motocykl poruszający się po drogach. Pokrywa ono szkody, które spowodowałeś innym – ich pojazdowi, mieniu lub zdrowiu. Twojemu motocyklowi – nic.
Kasko – dobrowolne ubezpieczenie przeznaczone dla twój w celu zabezpieczenia motocykla.
Odpowiedzialność cywilna
Kasko
Czy to obowiązkowe?
✅ Tak
❌ Nie
Pokrywa szkody wyrządzone innym?
✅ Tak
❌ Nie
Czy pokrywa szkody na Twoim motocyklu?
❌ Nie
✅ Tak
Kradzież?
❌ Nie
✅ Tak
Upadek bez winy innej osoby?
❌ Nie
✅ Tak
Klęska żywiołowa, akt wandalizmu?
❌ Nie
✅ Tak
Najważniejsze: CA chroni innych przed tobą. Kasko – ciebie od wszystkiego innego.
Liczby, które skłaniają do refleksji
Wypadki motocyklowe na Litwie – tendencja się pogarsza
Rok 2024 przyniósł paradoks na litewskich drogach: ogólna liczba ofiar śmiertelnych spadła o jedną czwartą – co jest powodem do radości. Jednak wśród motocyklistów sytuacja jest zupełnie odwrotna.
W porównaniu ze średnią z lat 2021–2023, liczba rannych kierowców motocykli i motorowerów wzrosła aż o 30 %. I jeszcze jeden niepokojący fakt: 36 % wszystkich rannych motocyklistów stanowili początkujący kierowcy.(Agencja ds. Kompetencji w zakresie Transportu, 2024)
Kiedy najczęściej dochodzi do wypadków? Dane wskazują, że najbardziej niebezpieczne miesiące to maj i wrzesień – początek i koniec sezonu. Firma ubezpieczeniowa „Gjensidige”„Według danych, w 2024 r. najwięcej wypadków drogowych z udziałem motocyklistów odnotowano właśnie w tych miesiącach. Przyczyna jest prosta: po długiej przerwie kierowcy zapominają o swoich umiejętnościach, a użytkownicy dróg nie są przyzwyczajeni do obecności motocykli na drodze.
I jeszcze jedna liczba z tej samej firmy: W ciągu czterech lat ubezpieczeni motocykliści spowodowali 462 wypadki drogowe, a łączna kwota wypłaconych odszkodowań wyniosła 645 tys. euro – średnio około 1 400 € za jedno zdarzenie.
Rynek motocykli na Litwie się rozwija
Liczba nowo zarejestrowanych motocykli na Litwie stale rośnie. W 2025 roku zarejestrowano o 13 % więcej nowych motocykli niż w 2024 roku. – odpowiednio 2 041 i 1 805 sztuk („Regitra”, 2025). Najpopularniejsi producenci to CFMOTO, Honda i BMW.
Oznacza to, że na drogach pojawia się coraz więcej nowych, droższych motocykli. A droższy motocykl to większe ryzyko finansowe.
Kiedy opłaca się wykupić ubezpieczenie kasko?
Nie ma tu jednej uniwersalnej odpowiedzi, ale istnieją jasne sytuacje, w których kasko opłacalny ekonomicznie.
1. Motocykl nowy lub drogi
Próg, od którego ubezpieczenie kasko zaczyna się opłacać, wynosi w przybliżeniu 5 000–6 000 € wartość rynkowa motocykla. Jeśli motocykl jest wart 9 000 €, a ubezpieczenie kasko kosztuje 400 € rocznie – w ciągu pięciu lat zapłacisz 2 000 €. Wystarczy jeden poważniejszy upadek lub kradzież, a ubezpieczenie już się z nawiązką opłaciło.
Prosty kalkulator:
Wartość motocykla: 8 000 €
Cena ubezpieczenia kasko: ~350–450 € rocznie
Średni koszt naprawy po wypadku: 1 400–4 000 €
W przypadku kradzieży: cały motocykl
Czy warto ryzykować?
2. Często jeździsz po mieście
Ruch miejski to drobne szkody, korki, niezauważalne przeszkody, rowerzyści i piesi. Prawdopodobieństwo poniesienia niewielkiej, ale irytującej szkody w mieście jest nieporównywalnie większe niż na autostradzie. A te „drobne” szkody, zsumowane, mogą przekształcić się w pokaźną kwotę.
3. Jesteś początkującym pracownikiem (do 3 lat stażu pracy)
Statystyki mówią tu bardzo jasno. 36% wszystkich poszkodowanych motocyklistów na Litwie to początkujący. Nie jest to zarzut – to po prostu fizyka: mniej umiejętności, mniej intuicji na drodze. Jeśli jesteś początkującym motocyklistą, kask to nie luksus, a rozsądna decyzja.
4. Motocykl został zakupiony w ramach leasingu
Większość banków i firm leasingowych wymienia ubezpieczenie autocasco jako warunek obowiązkowy. Jeśli kupiłeś motocykl na raty, ubezpieczenie autocasco jest prawdopodobnie już obowiązkowe na mocy umowy.
5. Nie ma garażu
Motocykl stojący na zewnątrz jest znacznie bardziej narażony – zarówno na kradzież, jak i na akty wandalizmu oraz na działanie czynników atmosferycznych. Jeśli w nocy motocykl stoi na podwórku lub przy domu, ryzyko kradzieży jest realne.
6. Planujesz podróże po Europie
Zdalne od domu szkody automatycznie stają się poważnym problemem. Nawet jeśli ubezpieczenie pokrywałoby szkody CA wyrządzone innym, zorganizowanie naprawy motocykla w innym kraju bez ubezpieczenia kasko może stać się koszmarem.
Kiedy NIE WARTO wykupić ubezpieczenia autocasco?
Są sytuacje, w których ubezpieczenie autocasco naprawdę się nie opłaca – i warto to otwarcie przyznać.
1. Motocykl jest stary i ma niewielką wartość
Jeśli motocykl jest wart 1 500–2 500 €, a ubezpieczenie casco kosztowałoby 300–400 € rocznie – te liczby po prostu się nie zgadzają. W ciągu kilku lat zapłacisz tyle, ile wart jest sam motocykl. Rozsądniej z finansowego punktu widzenia jest po prostu odłożyć tę kwotę jako „fundusz naprawczy”.
Wartość orientacyjna: gdy ubezpieczenie kasko kosztuje więcej niż 8–10 % rocznej wartości motocykla – zazwyczaj nie opłaca się.
2. Jeździsz rzadko
Jeśli motocykl jest używany 10–15 razy w sezonie na krótkich trasach – statystyczne ryzyko uczestniczenia w wypadku jest znacznie mniejsze. Mniej kilometrów = mniejsze prawdopodobieństwo = mniejsze zapotrzebowanie na ubezpieczenie autocasco.
3. Posiada wystarczający zapas środków finansowych
Jeśli stać cię na pokrycie kosztów naprawy z oszczędności bez większego wpływu na jakość życia – możesz zrezygnować z ubezpieczenia autocasco. Kluczowe pytanie: czy szkoda w wysokości 2 000–4 000 € stanowiłaby dziś poważny cios finansowy?
4. Motocykl jest przechowywany w zamkniętym garażu
Jeśli motocykl stoi zimą i w nocy w bezpiecznym, zamkniętym garażu – ryzyko kradzieży jest znacznie mniejsze. Eliminuje to jedną z głównych przyczyn konieczności wykupienia ubezpieczenia autocasco.
5. Stary motocykl, dla którego trudno jest wykupić ubezpieczenie autocasco
Firmy ubezpieczeniowe nie zawsze chcą ubezpieczać bardzo stare modele, zwłaszcza jeśli trudno jest ustalić ich wartość rynkową lub jeśli dostępność części zamiennych jest ograniczona.
Uwaga: ubezpieczenie autocasco nie obejmuje wszystkiego
Wiele osób, wykupując ubezpieczenie autocasco, sądzi, że zapewnia ono ochronę przed absolutnie wszystkim. Niestety tak nie jest – i warto o tym wiedzieć przed podpisaniem polisy.
Najczęstsze wyjątki:
Prowadzenie pojazdu bez ważnego uprawnienia
– jeśli prowadzisz motocykl kategorii A, posiadając jedynie prawo jazdy kategorii B, ubezpieczyciel może odmówić wypłaty odszkodowania.
Alkohol czy narkotyki
– bez żadnych wyjątków. W przypadku stwierdzenia stanu odurzenia – polisa traci ważność.
Jazda po torze wyścigowym
– nawet jeśli chodzi o prywatny tor lub „track day”, wiele polis tego nie obejmuje.
Obliczanie amortyzacji
– ubezpieczyciel wypłaca nie wartość nową, lecz wartość rynkową. Jeśli motocykl ma już 3–4 lata, otrzymana kwota będzie niższa niż oczekiwano.
Franczyza
– to kwota, którą najpierw pokrywasz sam. Na przykład, jeśli udział własny wynosi 300 €, a szkoda 800 € – otrzymujesz tylko 500 €.
Co należy sprawdzić przed zakupem:
Porównując polisy, zwróć szczególną uwagę na następujące kwestie:
Czym jest franczyza i czy można ją zmniejszyć?
Jak wycenia się szkodę – według wartości rynkowej czy wartości odtworzeniowej?
Czy pomoc drogowa jest wliczona w cenę?
Jaka jest procedura w przypadku wystąpienia szkody?
Jak wybrać ubezpieczenie autocasco – 5 praktycznych wskazówek
Uznałeś, że ubezpieczenie autocasco jest odpowiednie w Twojej sytuacji? Oto jak dokonać właściwego wyboru:
1. Oszacuj aktualną wartość rynkową motocykla – nie tę cenę, którą płaciłeś dwa lata temu, tylko obecną. Przejrzyj portale ogłoszeniowe.
2. Otrzymaj co najmniej 3 oferty – ceny mogą się znacznie różnić nawet w przypadku identycznych motocykli. Nie poprzestawaj na pierwszym.
3. Porównaj franczyzy – niższa franszyza = droższa polisa, ale mniej „niespodzianek” po wystąpieniu szkody. Wybierz opcję dostosowaną do swojej sytuacji finansowej.
4. Zapoznaj się z procedurą oceny szkód – Czy wycenę przeprowadza ekspert ubezpieczyciela, czy też możliwa jest niezależna wycena? Różnica może być znacząca.
Krótka konkluzja: nie dla wszystkich, ale dla wielu
Ubezpieczenie kasko nie jest rozwiązaniem uniwersalnym. Z pewnością nie opłaca się, jeśli jeździsz starym motocyklem tylko od czasu do czasu i możesz sobie pozwolić na pokrycie szkód z własnej kieszeni.
Jeśli jednak motocykl jest drogi, jeździsz nim często, jesteś początkującym kierowcą lub po prostu chcesz mieć spokój – ubezpieczenie kasko to racjonalne rozwiązanie finansowe, a nie tylko kwestia emocji.
Ostatnie pytanie, które powinieneś sobie zadać:
Gdybyś jutro rano zadzwonił do ubezpieczyciela i zgłosił szkodę – czy wolałbyś usłyszeć: „Pokryjemy to” czy „Przykro nam, ale nie masz ubezpieczenia od tego zdarzenia”?
Liczby mówią same za siebie. Wystarczy tylko ich słuchać.