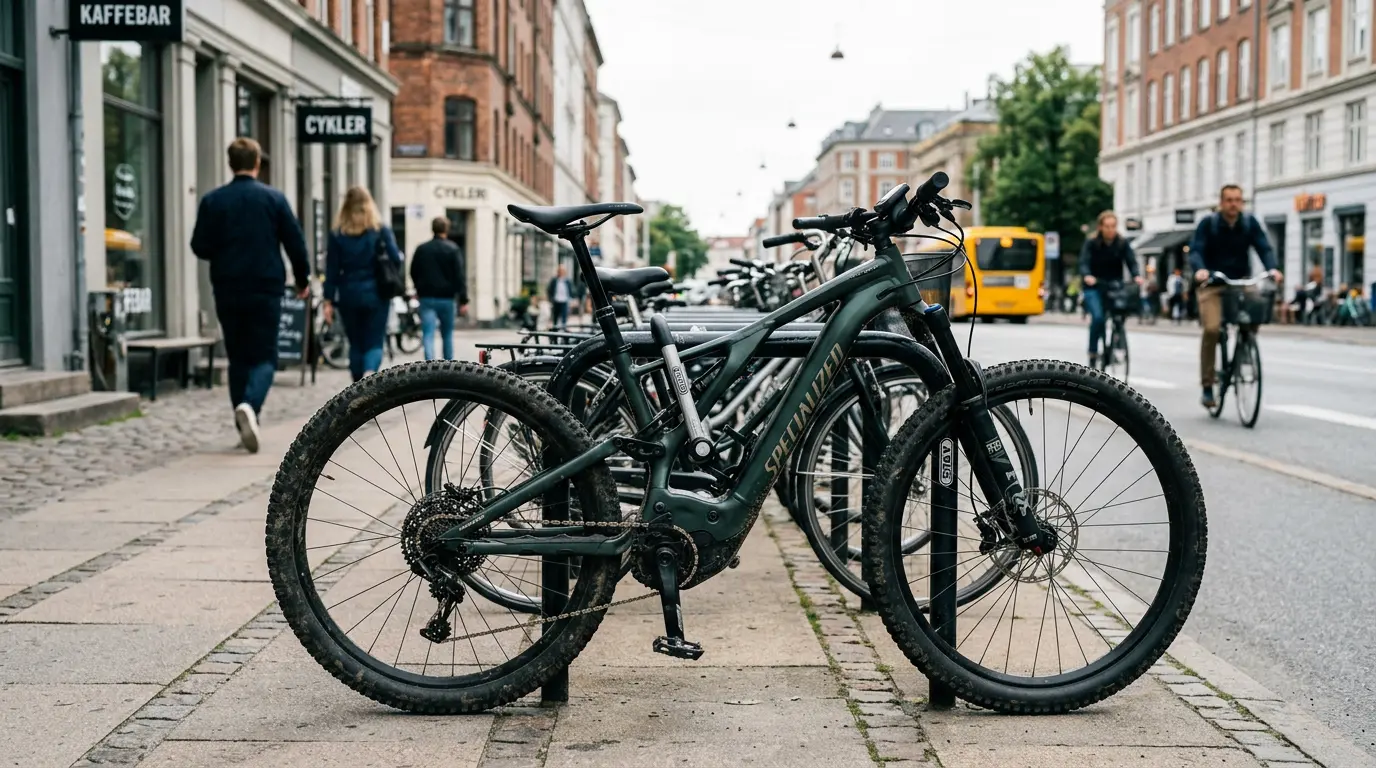
Dviračio draudimas: nuo ko apsaugo ir kiek realiai kainuoja
Naujas kalnų ar elektrinis dviratis šiandien lengvai kainuoja 2500-5000 eurų. Kai kurie modeliai peržengia ir 7000 eurų ribą - tai jau pinigai, už kuriuos galima nusipirkti tvarkingą naudotą automobilį.
O dabar pagalvokite. Automobilį beveik visi drausti puola iš karto, o dviratį - kaip padeda garaže, taip ir stovi. Neapdraustas. Kai jis dingsta iš rūsio ar nulūžta šakė leidžiantis nuokalne, savininkas lieka vienas su sąskaita.
Bėda ta, kad dauguma net nežino, ką dviračio draudimas iš tikrųjų dengia. Galvojama, kad tai tik apsauga nuo vagystės. Realybėje geras polisas apima tris atskirus dalykus vienu metu - patį dviratį, jūsų pačių sveikatą ir žalą, kurią galite padaryti kitiems.
TrumpaiDviračio draudimas dengia tris dalykus atskirai - vagystę ir sugadinimą, savininko sveikatą po traumos ir civilinę atsakomybę už žalą kitiems. Metinė kaina paprastai svyruoja nuo 30 iki 150 eurų, priklausomai nuo dviračio vertės. Prieš pasirašydami patikrinkite franšizę ir ar apsauga galioja parkuotam bei kelionėje esančiam dviračiui.
Nuo ko iš tikrųjų saugo dviračio draudimas
Daugelis draudikų aprašo produktą sausa taisyklių kalba, tad esmė kažkur pasimeta. Paprastai tariant, kokybiškas polisas stovi ant trijų ramsčių.
Pats dviratis. Čia patenka vagystė, sugadinimas eismo įvykyje, vandalizmas, gaisras ar gamtos jėgos. Jei dviratis pavagiamas nuo pastatytos vietos arba iš rūsio, draudikas kompensuoja jo vertę pagal sutartą draudimo sumą.
Savininko sveikata. Nukritote nuo dviračio, susilaužėte ranką ar patyrėte rimtesnę traumą - draudimas gali dengti gydymo išlaidas, mokėti išmoką už kaulų lūžius ar neįgalumą. Tai nelaimingų atsitikimų dalis.
Civilinė atsakomybė. Štai ko beveik niekas nemini. Jei važiuodami partrenkiate pėsčiąjį arba kliudote svetimą automobilį, žalą privalote atlyginti jūs. Suma gali siekti tūkstančius eurų, ir būtent tai civilinės atsakomybės apsauga padengia.
InformacijaSvarbi detalė, kurios draudikai dažnai neišryškina: daugumoje polisų civilinės atsakomybės apsauga galioja ne tik važiuojant dviračiu. Ji dažnai dengia ir kasdienę veiklą - pavyzdžiui, jei netyčia sugadinate svetimą turtą buityje. Perskaitykite šią sąlygą atidžiai, nes ji gerokai padidina poliso vertę.
Detalė, kurią praleidžia dauguma
Yra vienas dalykas, kurio taisyklėse beveik niekada aiškiai neparašo: draudimo suma dažnai taikoma kiekvienai apsaugai atskirai.
Kitaip sakant, jei jūsų dviračio draudimas numato 5000 eurų draudimo sumą, tai nereiškia, kad visos trys apsaugos dalinasi tą patį krepšelį. Dažnai vagystei skiriama viena suma, civilinei atsakomybei - kita, neretai gerokai didesnė, o nelaimingiems atsitikimams - trečia.
Draudimo suma neretai taikoma kiekvienai apsaugai atskirai - todėl vienas polisas gali dengti ir dviratį, ir žymiai didesnę žalą pėsčiajam vienu metu.
Būtent todėl lyginti polisus vien pagal kainą yra klaida. Reikia žiūrėti, kokia suma priskirta kuriai daliai.
Dažniausios klaidos renkantis polisą
Pirmoji klaida - drausti dviratį nurodant per mažą vertę, kad kaina būtų pigesnė. Skamba gudriai, bet įvykus vagystei išmoka bus mažesnė nei realiai sumokėta suma, ir skirtumą teks pridėti iš savo kišenės.
Antra - neįsiskaityti į vagystės sąlygas. Daug polisų kompensuoja tik tada, jei dviratis buvo užrakintas sertifikuota spyna ir pritvirtintas prie stacionaraus objekto. Paliktas neužrakintas dviratis dažnai iškrenta iš apsaugos.
Trečia - pamiršti apie franšizę. Tai suma, kurią įvykus žalai dengiate patys. Jei ji 150 eurų, o dviračio rėmas sugadintas už 200 eurų, į rankas gausite tik 50 eurų.
ĮspėjimasDažniausia vagystės draudimo išimtis - nesertifikuota arba silpna spyna. Kai kurie draudikai reikalauja konkretaus spynos saugumo lygio. Nusipirkite tinkamą spyną iš anksto, kitaip apsauga gali negalioti.
Kiek realiai kainuoja dviračio draudimas
Kaina priklauso nuo kelių dalykų: dviračio vertės, tipo (paprastas ar elektrinis), pasirinktų apsaugų ir franšizės dydžio.
Elektrinio dviračio draudimas paprastai kainuoja daugiau nei įprasto. Ir pats dviratis brangesnis, ir jo vagystės rizika didesnė. Bet principas tas pats - mokate procentą nuo dviračio vertės per metus.
~30-70 €
Metinė kaina paprastam dviračiui
~60-150 €
Metinė kaina elektriniam dviračiui
Žemiau - pavyzdinis skaičiavimas, kaip kaina keičiasi pagal dviračio vertę. Skaičiai iliustraciniai; tikslią kainą lemia konkretus draudikas ir sąlygos.
| Dviračio vertė | Tipas | Pavyzdinė metinė kaina | Franšizė |
|---|
| 800 € | Miesto dviratis | 30-45 € | 50 € |
| 2500 € | Kalnų dviratis | 55-90 € | 100 € |
| 4000 € | Elektrinis | 90-140 € | 150 € |
| 6000 € | Elektrinis / gravel | 130-200 € | 150 € |
Kaip matote, metinė kaina dažniausiai sudaro apie 2-4 % dviračio vertės. Už 4000 eurų elektrinį dviratį mokant ~120 eurų per metus, tai maždaug 10 eurų per mėnesį.
Ar apsimoka drausti dviratį
Trumpas atsakymas - priklauso nuo dviračio vertės ir to, kur jį laikote.
Jei turite nedidelės vertės naudotą dviratį, kurį laikote sandariai užrakintame bute, draudimas gali būti perteklinis. Praradimas nebūtų skausmingas.
O jei turite 3000-6000 eurų dviratį, kurį kasdien statote miesto stove ar laikote bendrame daugiabučio rūsyje, atsakymas į klausimą „ar apsimoka drausti dviratį" beveik visada teigiamas. Vienos vagystės nuostolis kelias dešimtis kartų viršija metinio poliso kainą.
Duomenys: dviračio draudimo metinės kainos ir potencialaus nuostolio palyginimas - 800 € dviratis: polisas ~40 € / potencialus nuostolis 800 € - 2500 € dviratis: polisas ~75 € / potencialus nuostolis 2500 € - 4000 € el. dviratis: polisas ~120 € / potencialus nuostolis 4000 €
Yra dar vienas argumentas - civilinė atsakomybė. Net jei dėl paties dviračio nesijaudinate, žala kitam žmogui gali kainuoti kur kas daugiau nei bet koks dviratis. Vieno rimto įvykio su pėsčiuoju užtenka, kad polisas atsipirktų daug kartų.
„Elektrinį dviratį pavogė iš rūsio praėjus vos dviem mėnesiams po pirkimo. Buvau apsidraudęs, franšizė 150 eurų. Išmoka padengė beveik visą vertę. Be draudimo būčiau likęs be nieko." - Tomas, Kaunas
Kaip pasirinkti teisingai
Pasirinkti polisą, tiesą sakant, nesudėtinga, nors iš pirmo žvilgsnio atrodo priešingai:
- Nustatykite realią dviračio vertę pagal pirkimo dokumentą ar sąskaitą - tai bus jūsų draudimo suma vagystės atveju.
- Patikrinkite tris dalykus: ar dengiama vagystė iš rūsio ir nuo gatvės stovo, ar įtraukta civilinė atsakomybė ir kokia jos suma, ir kokio dydžio franšizė.
- Palyginkite bent kelių draudikų pasiūlymus.
Būtent čia praverčia įrankiai kaip Draudykle.lt - vienoje vietoje galima palyginti populiariausių Lietuvos draudikų dviračio pasiūlymus, o esant neaiškumams DI konsultantas paprasta kalba paaiškina sąlygas ir išimtis 24/7. Palyginę galite iš karto apsidrausti internetu, be skambučių ir vizitų.
Dviračio savininkų, kurie nedraudžia savo transporto, dalis70%
Dažniausiai užduodami klausimai
Ar dviračio draudimas galioja, jei dviratis pavogtas iš rūsio? Dažniausiai taip, jei dviratis buvo užrakintas ir laikomas rakinamoje patalpoje. Tikslios sąlygos priklauso nuo draudiko - kai kurie reikalauja, kad rūsys būtų su papildoma spyna arba dviratis pritvirtintas prie stacionaraus objekto.
Kuo skiriasi elektrinio dviračio draudimas nuo įprasto? Iš esmės apsaugos principai tie patys, bet elektrinio dviračio draudimas paprastai kainuoja brangiau dėl didesnės dviračio vertės ir vagystės rizikos. Kartais atskirai vertinama baterija - patikrinkite, ar ji įtraukta į draudimo sumą.
Ar civilinė atsakomybė galioja tik važiuojant dviračiu? Ne visada. Daugelyje polisų ši apsauga dengia ir kasdienėje veikloje padarytą žalą kitiems, ne tik įvykius ant dviračio. Tai viena vertingiausių, bet dažnai nepastebimų poliso dalių.
Kas yra franšizė ir kaip ji veikia? Franšizė - suma, kurią įvykus žalai padengiate patys. Jei ji 100 eurų, tokia suma atimama iš išmokos. Didesnė franšizė paprastai reiškia mažesnę metinę kainą, bet ir mažesnę išmoką smulkesnės žalos atveju.
Ar galiu apdrausti naudotą dviratį? Taip, tačiau draudimo suma paprastai grindžiama esama rinkos verte, ne pradine kaina. Praverčia pirkimo dokumentai arba vertės pagrindimas.
Trumpai apie svarbiausia
Dviračio draudimas nėra vien apsauga nuo vagystės. Geras polisas vienu metu dengia tris dalykus - patį dviratį, jūsų sveikatą ir žalą kitiems, o draudimo suma dažnai skaičiuojama kiekvienai daliai atskirai.
Metinė kaina brangesniam dviračiui paprastai sudaro apie 2-4 % jo vertės. Turint 3000-6000 eurų dviratį, tai maža kaina už ramybę.
Prieš pasirašant verta peržiūrėti vagystės sąlygas, franšizę ir civilinės atsakomybės sumą. Būtent šios detalės skiria vidutinį polisą nuo tikrai naudingo.
Palyginkite draudimo kainas per kelias minutes
Draudykle.lt padės palyginti populiariausių Lietuvos draudikų pasiūlymus ir apsidrausti internetu.
Palyginti kainas →