• Страхування онлайн: авто, подорожі, калькулятор страхування житла
  • Пропозиції щодо страхування онлайн в одному місці
  • Статті та посібники щодо онлайн-калькуляторів страхування
  • Страхові компанії в Литві
  • Пропозиції партнерів з онлайн-страхування для клієнтів страхової компанії
  • Акції та знижки на найдешевше страхування в Інтернеті
  • Про нас – «Draudykle» — найкращий онлайн-калькулятор страхування
  • Контакти страхової компанії — найкращі онлайн-калькулятори страхування
  • Часті запитання — запитання та відповіді щодо страхування через Інтернет
  • Пошук VIN-коду автомобіля для страхування, страхування за VIN-кодом
  • Посібник із фотографування для оформлення автострахування «КАСКО» через Інтернет
  • Калькулятор обов’язкового страхування цивільної відповідальності власників транспортних засобів (TPVCAD) через Інтернет
  • Онлайн-калькулятор обов’язкового страхування мотоциклів (ОСАГО)
  • Калькулятор обов’язкового страхування молодого водія через Інтернет
  • Калькулятор вартості обов’язкового страхування мопеда та страхування цивільної відповідальності власників транспортних засобів (TPVCAD) через Інтернет
  • Онлайн-калькулятор обов’язкового страхування чотириколісних транспортних засобів (ОСАГО)
  • Онлайн-калькулятор обов'язкового страхування причепів (TPVCAD)
  • Калькулятор вартості автострахування «КАСКО» онлайн
  • Онлайн-калькулятор страхування мотоцикла за системою «КАСКО»
  • Калькулятор вартості страхування незареєстрованого автомобіля онлайн за номером VIN
  • Калькулятор страхування всіх ризиків будівництва (CAR)
  • Калькулятор туристичного страхування онлайн
  • Калькулятор вартості страхування відпочинку онлайн, ціна
  • Калькулятор вартості страхування подорожей для активного відпочинку онлайн
  • Онлайн-калькулятор страхування для лижників, найнижча ціна
  • Онлайн-калькулятор вартості страхування для дайвінгу, найнижча ціна
  • Онлайн-калькулятор вартості страхування для поїздки до Єгипту, ціна
  • Калькулятор вартості страхування для сходження в гори та альпінізму через Інтернет
  • Калькулятор вартості страхування на випадок скасування поїздки через Інтернет
  • Онлайн-калькулятор вартості страхування для водіїв Bolt та Uber
  • Онлайн-калькулятор страхування житла, нерухомість, страхування будівель
  • Онлайн-калькулятор страхування садового будиночка, найнижча ціна
  • Калькулятор страхування домашнього майна онлайн
  • Онлайн-калькулятор страхування житла, найнижча ціна
  • Калькулятор страхування квартири онлайн, найнижча ціна
  • Онлайн-калькулятор страхування котеджу, найнижча ціна
  • Онлайн-калькулятор медичного страхування для сім’ї
  • Калькулятор страхування від нещасних випадків онлайн, вартість
  • Калькулятор страхування технічного наглядача за будівництвом (PCA)
  • Онлайн-калькулятор вартості страхування велосипеда та велосипедиста
  • Страхування електросамокатів через Інтернет
  • Онлайн-калькулятор страхування будівництва та спеціальної техніки
  • Онлайн-калькулятор страхування сільськогосподарської техніки та тракторів
  • Онлайн-калькулятор страхування від хвороб, спричинених кліщами
  • Онлайн-калькулятор страхування від зіткнення з тваринами на дорозі
  • Допомога на дорозі — страхування автомобіля онлайн
  • Карта сайту з онлайн-калькуляторами страхування

Скористайтеся страховкою Draudykle помічник абсолютно безкоштовно!

СтаттіПро насЧасті запитанняКонтакти
Усі види страхування
СтаттіПро насЧасті запитанняКонтактиУвійти
Увійти

Калькулятор страхування всіх ризиків будівництва (CAR)

Введіть дані про будівельний проєкт та власника, щоб ми могли запропонувати вам індивідуальні страхові пропозиції.
Дані страхувальника
Дата початку робіт (RETRO дата)
Термін страхування
Чи є спільні стіни?
Чи знаходиться вона в зоні охорони культурної спадщини?
Чи передбачають ці роботи демонтаж?
Чи були якісь претензії протягом останніх 3 років?
Файл не обрано
Файл не обрано
BANBalcia DraudimasEuro AsistaLietuvos draudimas, ABErgo DraudimasCompensa DraudimasBTA DraudimasBunda DraudimasMango Draudimas

Оновлено: 2026-07

Kas Yra Statybų (CAR) Draudimas ir Kam Jis Skirtas?

Statybų draudimas, dar žinomas kaip statybos ir montavimo visos rizikos draudimas (angl. Contractor's All Risks – CAR), yra specializuota draudimo rūšis, skirta apsaugoti statybos aikštelę ir viską, kas joje vyksta, nuo pat darbų pradžios iki jų pabaigos.Nors žodis „draudimas“ daugeliui asocijuojasi tik su gaisru ar vagyste, Statybų draudimas yra gerokai platesnis. Jo esmė – „visos rizikos“, išskyrus tas, kurios aiškiai nurodytos kaip neapdraustos. Tai reiškia, kad draudimas padengia nuostolius, patirtus dėl bet kokio netikėto ir staigaus įvykio, kuris nėra jūsų kontrolėje. Šis draudimas skirtas visiems, kurie dalyvauja statybos procese:

  1. Užsakovui (jums, jei statotės namą ar rekonstruojate pastatą).

  2. Rangovui (statybos įmonei).

  3. Bankui (jei statyboms imama paskola).

Jei bankas finansuoja jūsų projektą, jis visada reikalaus Statybų draudimo, nes tai yra vienintelis būdas užtikrinti, kad paskolos objektas nepatirs negrįžtamos žalos iki tol, kol bus pastatytas.

Ką Apsaugo Statybų Draudimas? (Ne tik Pastatą)

Statybų draudimas apima tris pagrindinius aspektus, ir tik vienas iš jų yra pats pastatas.

  • Pats Statomas Objektas: Tai yra akivaizdžiausia apsaugos dalis. Statybų draudimas apsaugo nebaigtą statyti pastatą – nuo užlietų pamatų iki pusiau sumontuoto stogo. Rizikos apima gaisrą, sprogimą, stichines nelaimes (audras, potvynius), vandalizmą ir vagystę.

  • Statybos Darbų Įranga ir Medžiagos: Tai apima brangią techniką, kuri yra būtina statybos procese – ekskavatorius, kranus, klojinius, generatorius, taip pat statybos medžiagas, kurios jau yra atvežtos į aikštelę ir laukia eilės būti sumontuotos (pvz., langai, plytos, izoliacinės medžiagos).

  • Trečiųjų Asmenų Civilinė Atsakomybė: Šis aspektas yra itin svarbus, tačiau dažnai pamirštamas. Jei statybos metu netyčia padaroma žala kaimynų turtui (pvz., kranas užkabina stogą, dulkės sugadina fasadą) arba sveikatai, civilinės atsakomybės dalis padengia šiuos nuostolius, apsaugodama jus nuo didelių teisinių išlaidų ir pretenzijų.

Draudimas kompensuoja nuostolius ne tik pastatui, bet ir brangiai statybinei technikai bei medžiagoms, kurios gali būti sugadintos audros metu arba pavogtos iš aikštelės.

Kada Yra Būtina Apsvarstyti Statybų Draudimą?

Jei esate fizinis asmuo ir statote namą savo jėgomis, atrodytų, kad galite viską kontroliuoti. Tačiau tikrovė tokia, kad didžioji dalis statybų aikštelės rizikų priklauso nuo aplinkos. Ką darysite, jei pusiau pastatytas namas (į kurį jau investavote didelę sumą) patirs didelę gaisro žalą dėl elektros gedimo? Statybų draudimas leidžia jums nesirūpinti dėl tokių finansinių katastrofų. Jūs jau esate atsakingas už projekto sėkmę – leiskite draudimui prisiimti finansinę atsakomybę už netikėtas nesėkmes.

Samdote rangovą ar statybų įmonę?

Nors profesionalus rangovas turėtų turėti savo civilinės atsakomybės draudimą, jis retai apima visas galimas rizikas, ypač žalą pačiam statomam objektui. Be to, bankai (jei skolinatės) reikalauja, kad Statybų draudimas būtų sudarytas, kad apsaugotų jų įkeistą turtą, kuris dar tik formuojasi. Jums, kaip užsakovui, svarbiausia yra ramybė – žinoti, kad jei kas nors nutiks, projektas nebus sustabdytas dėl lėšų trūkumo atstatymui. Prieš pasirašydami sutartį su rangovu, atidžiai patikrinkite, kas yra atsakingas už šio draudimo sudarymą.

Nuo Kokių Netikėtų Situacijų Statybų Draudimas Gali Išgelbėti?

Ši draudimo rūšis geriausiai veikia tuomet, kai įvyksta tai, ko visiškai nesitikėjote. Štai keletas realistiškų pavyzdžių, kodėl Statybų draudimas yra nepakeičiamas:

  • Stichijos Smūgis: Lietuvoje vis dažniau pasitaiko audros, kurios atneša didelių nuostolių. Stiprus vėjas gali nuversti pastolius, sugriauti nebaigtą mūro sieną arba nunešti dalį jau sumontuoto stogo. Ši žala būtų padengta.

  • Nusikaltimai ir Vandalizmas: Statybvietės yra itin patrauklios vagims. Brangios statybinės medžiagos (pvz., variniai vamzdžiai, šilumos siurbliai) gali būti pavogtos per naktį. Taip pat gali atsirasti vandalų, kurie apgadintų nebaigtą fasadą. Statybų draudimas padengia šiuos nuostolius.

  • Žmogiška Klaida Statybų Metu: Statybose, deja, pasitaiko žmogiškųjų klaidų. Darbininkas netyčia pažeidžia komunikacijas, neteisingai sumontuoja didelę ir brangią konstrukciją, kurią reikia išardyti, arba sukelia trumpąjį jungimą. Draudimas padengia tiek atstatymo, tiek ir išmontavimo išlaidas.

  • Kaimynų Turtas: Darbininkai keldami konstrukcijas netyčia apgadina greta esančią tvorą ar kaimyno garažą. Šiuo atveju suveikia Civilinės atsakomybės dalis, padengianti žalą tretiesiems asmenims. Be Statybų draudimo, visas finansinis krūvis tektų jums.

Užsakovai stebi statybų eigą. Jei statote namą su banko paskola, statybų draudimas yra privaloma sąlyga, užtikrinanti, kad jūsų ir banko investicija bus saugi net įvykus nenumatytai nelaimei.

Kaip Išsirinkti Geriausią Statybų Draudimo Pasiūlymą?

Pati statybos rinka yra sudėtinga, o draudimo pasiūlymai skiriasi nuo bendrovės iki bendrovės. Dėl to būtina atkreipti dėmesį į kelis esminius aspektus.

Kokie Yra Pagrindiniai Draudimo Aspektai, į Kuriuos Reikia Atkreipti Dėmesį?

  • Draudimo Suma: Ji turi atitikti pilną statybos projekto vertę, įskaitant medžiagas, darbą ir įrangą. Jei apsidrausite per maža suma, draudikas nuostolius kompensuos tik proporcingai (taip vadinama nepakankamo draudimo rizika).

  • Frančizė: Tai yra nuostolių dalis, kurią padengiate jūs patys. Pavyzdžiui, jei žala yra 5000 EUR, o frančizė – 500 EUR, draudikas sumokės 4500 EUR. Kuo mažesnė frančizė, tuo brangesnis polisas.

  • Draudimo Galiojimo Laikotarpis: Būtina apskaičiuoti realų statybų terminą ir pridėti bent keletą papildomų mėnesių nenumatytiems vėlavimams. Be to, patikimas Statybų draudimas turėtų apimti ir po statybinį garantinį laikotarpį (paprastai 12 mėnesių), kai objektas jau naudojamas.

Kodėl Verta Lyginti Draudimus per Draudykle.lt?

Draudykle.lt platformoje mes suvienodiname ir supaprastiname šį procesą. Jums nebereikia skambinti dešimčiai skirtingų draudimo brokerių ar naršyti sudėtingose svetainėse. Mes dirbame pagal UADBB (draudimo brokerio įmonės) licenciją, kurią prižiūri Lietuvos bankas, tad esame patikimi ir profesionalūs.

  • Skaidrumas ir Taupymas: Vienoje vietoje matote visus Statybų draudimo pasiūlymus, įskaitant kainas ir sąlygas. Jūs iškart galite palyginti, kurios bendrovės siūlo geriausias kainas ir mažiausias frančizes.

  • Efektyvumas: Mūsų automatizuota sistema leidžia gauti pasiūlymus greičiau nei rankiniu būdu dirbantis brokeris, o tai reiškia, kad galite greitai priimti sprendimą ir tęsti darbus.

  • Patikimumas: Pateikiame tik tikslius ir teisiškai teisingus duomenis, padedančius jums priimti informuotą sprendimą.

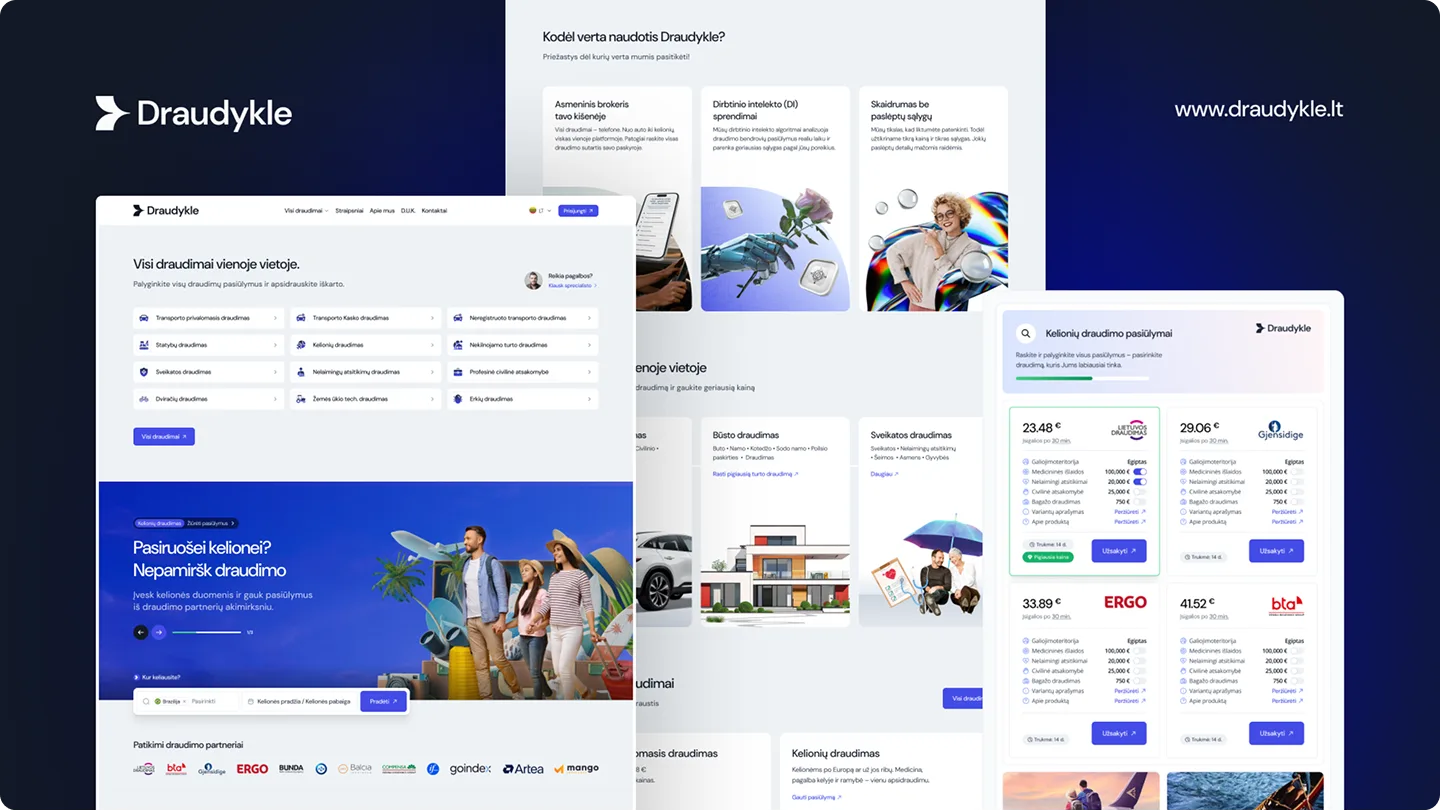
Keli „Draudykle.lt“ svetainės puslapiai, rodantys draudimo pasiūlymus ir skaičiuokles. Iliustracija pabrėžia, kad TPVCA draudimą galima greitai ir patogiai įsigyti internetu vos per kelias minutes.

Dažniausiai Užduodami Klausimai Apie Statybų Draudimą

Ar Statybų draudimas privalomas Lietuvoje?

Statybų draudimas nėra privalomas įstatymiškai visiems fiziniams asmenims, tačiau jis tampa privalomas, jei statybos finansuojamos banko paskola. Be to, jis yra de facto privalomas dideliems komerciniams ir viešiesiems projektams, tačiau bet kuriuo atveju, jo sudarymas visada yra finansiniu požiūriu geriausias sprendimas bet kuriam užsakovui.

Kuo skiriasi Statybų ir Būsto draudimas?

Tai visiškai skirtingos apsaugos rūšys. Būsto draudimas apsaugo pastatytą, užbaigtą ir jau naudojamą namą. Tuo tarpu Statybų draudimas galioja tik statybos proceso metu – nuo darbų pradžios iki perdavimo eksploatuoti. Svarbu! Jei statybas užbaigėte ir objektą pradėjote naudoti, privalote pakeisti Statybų draudimą į įprastą Būsto draudimą.

Ar Statybų draudimas padengia rangovo bankrotą?

Ne. Statybų draudimas padengia tik nuostolius, atsiradusius dėl netikėto ir staigaus įvykio (pvz., gaisras, audra, avarija). Jis nėra finansinis draudimas ir neapsaugo nuo finansinių rizikų, tokių kaip rangovo bankrotas, vėlavimas atlikti darbus ar prastos kokybės atlikimas. Tam reikalingos kitos garantijos ir teisinės sutartys.

Kiek laiko užtrunka gauti Statybų draudimo pasiūlymą?

Tradiciniu būdu tai gali užtrukti nuo kelių valandų iki kelių dienų, nes reikia rinkti daug duomenų ir siųsti užklausas. Tačiau Draudykle.lt platformoje, įvedę visus reikalingus projekto duomenis, pasiūlymus galite pamatyti ir palyginti labai greitai.

Patikrinkite Kainą Dabar ir Saugiai Statykite!

Neleiskite, kad viena netikėta avarija statybvietėje sunaikintų jūsų finansinį stabilumą ir užtęstų svajonių namo statybą. Statybų draudimas – tai būtinas įrankis, leidžiantis jums valdyti riziką.

Neskirkite brangių valandų skambindami ir aiškindami savo projektą kiekvienai draudimo bendrovei atskirai. Sužinokite, kiek kainuoja Statybų draudimas Jūsų projektui dabar – apskaičiuokite draudimo pasiūlymus vos per kelias minutes Draudykle.lt platformoje.

Statybų (CAR) draudimas: apskaičiuokite kainą savo objektui

Nurodykite objektą, darbų vertę ir trukmę, pridėkite statybos leidimą — ir gausite pasiūlymus savo projektui. Draudimo įmokai PVM netaikomas, tad matoma kaina yra galutinė.

Statybų draudimas nuo kitų skiriasi vienu esminiu dalyku: draudžiamas objektas keičiasi kiekvieną savaitę. Sausį tai buvo iškastas pamatų duobė, birželį — pusiau uždengtas stogas, o rugsėjį jau beveik baigtas namas. Todėl čia svarbiausia ne tik kaina, bet ir teisingai nustatyta draudimo suma bei laikotarpis. Šiame puslapyje paaiškiname, kaip juos apskaičiuoti, kad įvykus nelaimei kompensacija būtų visa.

Kokių duomenų reikia kainai apskaičiuoti?

Apie objektą

  • Adresas — miestas, gatvė, namo numeris
  • Pastato tipas ir pastatų skaičius
  • Darbų vertė eurais
  • Kelios rizikos aplinkybės — apie jas plačiau žemiau

Dokumentai

  • Statybos leidimas (PDF) — būtinas
  • Sąmata (PDF) — jei turite, neprivaloma

Draudėjo duomenys

  • Asmens arba įmonės kodas, vardas ir pavardė
  • Kontaktai — el. paštas ir telefonas
  • Darbų pradžios data ir pageidaujama draudimo trukmė
💡 Pasiruoškite statybos leidimą iš anksto — be jo užklausos pateikti nepavyks. Sąmata neprivaloma, tačiau jei ją turite, verta pridėti: iš jos matyti reali darbų vertė, tad ir pasiūlymas bus tikslesnis.

Klausimai, kurie labiausiai keičia kainą

Kelios formos eilutės atrodo techninės, tačiau būtent jos draudikui pasako, kiek rizikingas jūsų objektas. Verta suprasti, kodėl jų klausiama:

Klausimas Kodėl jis svarbus
Ar yra bendros sienos? Blokuotuose namuose ir kotedžuose darbai vyksta šalia svetimo turto. Bet koks konstrukcijų judesys ar vibracija gali pasiekti kaimyno pusę, tad civilinės atsakomybės rizika gerokai didesnė.
Ar yra paveldo teritorija? Paveldo zonoje galioja griežtesni reikalavimai, o atstatymas kainuoja brangiau — naudojamos specifinės medžiagos ir technologijos, kurių paprastam objektui neprireiktų.
Ar apima nugriovimą? Griovimo darbai yra viena rizikingiausių statybų dalių: krenta konstrukcijos, kyla vibracijos ir dulkės, dažnesnė žala aplinkiniams objektams.
Pastato tipas ir skaičius Vienbutis namas, daugiabutis ar keli objektai viename sklype turi skirtingą rizikos profilį ir apimtį.
⚠️ Šiuos klausimus atsakykite tiksliai. Nutylėta paveldo teritorija ar nepaminėti griovimo darbai žalos atveju gali tapti pagrindu sumažinti išmoką arba jos nemokėti — nes buvo apdrausta ne ta rizika, kuri realiai egzistavo.

Trys dalys, kurias apima CAR draudimas

Dalis Ką saugo
Statomas objektas Nebaigtos konstrukcijos — nuo pamatų iki apdailos. Gaisras, audra, potvynis, vandalizmas.
Medžiagos ir įranga Į aikštelę atvežtos, bet dar nesumontuotos medžiagos, klojiniai, technika.
Civilinė atsakomybė Žala kaimynų turtui ar tretiesiems asmenims dėl statybos darbų.

Kiekvienos dalies veikimą su realiais pavyzdžiais aprašėme statybų CAR draudimo apžvalgoje.

Darbų vertė: dažniausia klaida statybų draudime

Darbų vertė turi atitikti visą projekto vertę — medžiagas, darbus ir įrangą. Ne sklypo kainą, ne paskolos likutį ir ne tai, kiek jau investuota, o visą sumą, kurios reikės, kad objektas būtų baigtas. Būtent todėl praverčia sąmata: iš jos šis skaičius matyti tiksliai.

Nurodžius mažesnę sumą, taikoma proporcinė išmoka: apdraudus tik dalį vertės, tokia pat dalis bus atlyginta ir už kiekvieną žalą.

Pavyzdys

Tikroji projekto vertė — 200 000 €.
Apsidraudėte suma 120 000 €, t. y. 60 % vertės.

Audra nuverčia pastolius ir apgriauna mūrą, žala — 15 000 €.

Išmoka: 9 000 €. Likusius 6 000 € dengiate patys — nors draudimo suma dar toli gražu neišnaudota.

⚠️ Statybose sąmatos beveik visada auga. Jei projekto vertė darbų eigoje pasikeitė, draudimo sumą verta pakoreguoti nelaukiant sutarties pabaigos — kitaip apsauga nebeatitiks realios investicijos.

Kas turi drausti — užsakovas ar rangovas?

Klausimas, dėl kurio kyla daugiausia nesusipratimų, o kartais ir teisinių ginčų. Trumpas atsakymas: tas, kas prisiima riziką iki objekto perdavimo.

Situacija Kam paprastai tenka draustis
Statotės savo jėgomis, darbus organizuojate patys Užsakovui — kito atsakingo asmens tiesiog nėra.
Samdote generalinį rangovą Priklauso nuo rangos sutarties — būtina joje aiškiai nurodyti.
Statybas finansuoja bankas Draudimo reikalauja bankas, o naudos gavėju nurodomas jis pats.
💡 Rangovo civilinės atsakomybės draudimas nėra tas pats, kas CAR. Jis dengia žalą, kurią rangovas padaro kitiems, bet neatlygina žalos pačiam statomam objektui. Prieš pasirašant rangos sutartį verta paklausti, ką tiksliai dengia rangovo polisas — ir kas lieka jums.

Darbų pradžios data ir draudimo trukmė

Formoje nurodoma faktinė darbų pradžios data — vadinamoji RETRO data. Ji reikalinga todėl, kad statybų draudimas neretai sudaromas jau prasidėjus darbams: pamatai išlieti, o apie draudimą pagalvojama tik tada, kai bankas jo pareikalauja arba į aikštelę atvežamos brangios medžiagos.

Nurodykite tikrąją datą, o ne tą, kurią norėtumėte matyti. Nuo jos priklauso, kaip vertinama iki šiol atlikta darbų dalis. Svarbu suprasti ir tai, kad jau įvykusi žala nedengiama — draudimas veikia į priekį, o ne atgal.

Toliau renkatės draudimo trukmę. Ją nustatyti reikia realistiškai — statybos Lietuvoje vėluoja dažniau, nei planuojama: dėl oro sąlygų, medžiagų tiekimo ar rangovų grafikų.

  • Pridėkite atsargą. Prie planuojamo termino verta pridėti bent kelis mėnesius. Pratęsimas įmanomas, tačiau spraga tarp sutarčių reiškia laikotarpį be apsaugos.
  • Įvertinkite žiemos pertrauką. Jei darbai sustos, objektas vis tiek stovės aikštelėje — ir būtent tada dažniausiai nutinka vagystės.
  • Garantinis laikotarpis. Dalis polisų apima ir laikotarpį po darbų pabaigos, kai paaiškėja statybos metu padarytos klaidos.

Kada CAR baigiasi ir prasideda būsto draudimas

Tai vieta, kur atsiranda pavojinga spraga. CAR draudimas galioja tik statybos proceso metu. Baigus darbus ir pradėjus objektą naudoti, jis nustoja veikti — o įprastas nekilnojamojo turto draudimas savaime neatsiranda.

⚠️ Įsikėlus į naują namą būsto draudimu reikia pasirūpinti iš karto. Kiekviena diena tarp CAR pabaigos ir naujo poliso pradžios yra diena be jokios apsaugos — o kraustymosi laikotarpiu name vyksta daugiausia veiklos.

Jei statybos laikinai stabdomos, o objektas paliekamas be darbų, apsaugą taip pat reikia derinti atskirai — nebaigtos statybos objektas vertinamas kitaip nei aktyvi statybvietė.

Franšizė (išskaita)

Franšizė — žalos dalis, kurią padengiate patys. Jei žala 5 000 €, o franšizė 500 €, draudikas sumokės 4 500 €. Didesnė franšizė reiškia pigesnį polisą, tačiau statybose smulkios žalos pasitaiko dažnai, tad per didelė išskaita gali paversti apsaugą teorine.

Ko CAR draudimas nedengia

CAR dengia staigius ir netikėtus įvykius. Tai, kas nutinka dėsningai arba dėl žmonių sprendimų, lieka už poliso ribų:

  • Rangovo bankrotas ir vėlavimai — tai finansinė, ne draudiminė rizika. Nuo jos saugo sutartis ir garantijos.
  • Prasta darbų kokybė — pretenzijos keliamos rangovui.
  • Projektavimo klaidos — dažniausiai nedengiamos arba dengiamos tik atskirai susitarus.
  • Netinkamas medžiagų laikymas — po atviru dangumi palikta drėgmei jautri medžiaga.
  • Sąmatos viršijimas ir kainų augimas — draudimas neatlygina brangstančių medžiagų.

Susiję draudimai, kurių gali prireikti

  • Statybos techninio prižiūrėtojo civilinė atsakomybė — privalomasis draudimas, kurio reikalaujama teisės aktais. Kainą sužinosite atskiroje skaičiuoklėje.
  • Savaeigės technikos draudimas — ekskavatoriams, krautuvams ir kitai technikai, kuri išvažiuoja už aikštelės ribų. Jai skirtas specialiojo transporto draudimas.
  • Būsto draudimas — kai objektas baigtas ir pradedamas naudoti.

Kaip įsigyti polisą

1
Suveskite projekto duomenis. Objektas, darbų pobūdis, vertė ir laikotarpis.
2
Peržiūrėkite pasiūlymus. Palyginkite ne tik kainas, bet ir franšizes bei apsaugos apimtį. Sąlygų skirtumus paprasta kalba paaiškins Draudykle draudimo asistentas.
3
Apmokėkite ir gaukite polisą. Jis atkeliauja į el. paštą — jei to reikalauja bankas, polisą galėsite iškart pateikti kredito vadybininkui.

Dažniausiai užduodami klausimai

Kiek kainuoja statybų draudimas?

Kaina skaičiuojama nuo projekto vertės ir priklauso nuo darbų pobūdžio, trukmės bei pasirinktos franšizės. Tiksliausiai ją parodys skaičiuoklė — draudimo įmokai PVM netaikomas.

Ar statybų draudimas privalomas?

Įstatymas jo nereikalauja visiems, tačiau statant su banko paskola jis tampa privaloma kredito sutarties sąlyga. Didesniuose projektuose jo dažnai reikalauja ir rangos sutartys.

Ar galiu apsidrausti, kai statybos jau prasidėjusios?

Taip — tam ir skirta darbų pradžios (RETRO) data. Ją nurodžius įvertinama, kokia darbų dalis jau atlikta. Tik atminkite, kad iki sutarties jau įvykusi žala nedengiama, tad delsti neverta.

Ar reikia statybos leidimo?

Taip, jį būtina pridėti pateikiant užklausą. Sąmata neprivaloma, tačiau ji padeda tiksliau nustatyti darbų vertę.

Ar draudimas galioja, jei darbai laikinai sustabdyti?

Trumpos pertraukos paprastai problemų nekelia, tačiau ilgesnį sustojimą verta suderinti su draudiku — apleista statybvietė vertinama kaip didesnė rizika.

Ar dengiama iš aikštelės pavogta technika?

Medžiagų ir įrangos vagystės paprastai dengiamos, tačiau sutartyse dažnai numatomi reikalavimai saugojimui — aptvarai, apšvietimas, vaizdo stebėjimas. Šias sąlygas verta patikrinti iš anksto.

Kuo CAR skiriasi nuo būsto draudimo?

CAR galioja statybos metu ir dengia kintantį, dar nebaigtą objektą. Būsto draudimas skirtas užbaigtam ir naudojamam pastatui. Vienas kitą pakeičia perdavus objektą eksploatuoti.

  • 🐘Draudimas susidūrus su gyvūnu
  • 🛻 Neregistruoto automobilio draudimas
  • 🚗 Automobilio draudimas (TPVCA)
  • 🚘 Automobilio KASKO draudimas
  • 🚲Dviračio draudimas
  • 👨🏻‍💼Pavežėjo draudimas
  • 🏍️ Motociklo draudimas
  • 🏍️ Motociklo KASKO draudimas
  • ☘️ Jauno vairuotojo draudimas
  • 🛵 Motorolerio draudimas
  • 🛞 Keturačio draudimas
  • 🔗 Priekabos draudimas
  • 🧳 Neįvykusios kelionės draudimas
  • 🧗 Kopimo į kalnus draudimas
  • 🇪🇬 Kelionės į Egiptą draudimas
  • 🤿 Nardymo draudimas
  • 🎿 Slidinėjimo draudimas
  • 🌴 Poilsinių kelionių draudimas
  • 🏕️ Aktyvaus poilsio kelionių draudimas
  • 🏡 Nekilnojamojo turto (NT) draudimas
  • 🏠 Kotedžo draudimas
  • 🏢 Buto draudimas
  • 🏡 Namo draudimas
  • 🛋️ Namų vidaus turto draudimas
  • 🌳 Sodo namo draudimas
  • 👷 Statybų techninio prižiūrėtojo (PCA) draudimas
  • 🚜 Spec. transporto draudimas
  • 🏗️ Statybų (CAR) Draudimas
UADBB
Переглянути ліцензію

UADBB «Investicijų brokeris» — це ліцензована страхова брокерська компанія. Потрібна допомога у виборі страхування? draudimasdraudykle.lt

SwedbankLuminorArteaSebCitadeleBigBankUrboMastercardVisaApple payGoogle payRevolutWiseN26Paysera

© 2026 Draudykle.lt. Усі права захищені

  • Політика конфіденційності
  • Політика щодо файлів cookie
  • Умови використання
  • Кар'єра
  • Контакти
  • Часті запитання