O ile wzrasta cena ubezpieczenia po wypadku drogowym: kiedy warto zgłaszać szkodę, a kiedy nie
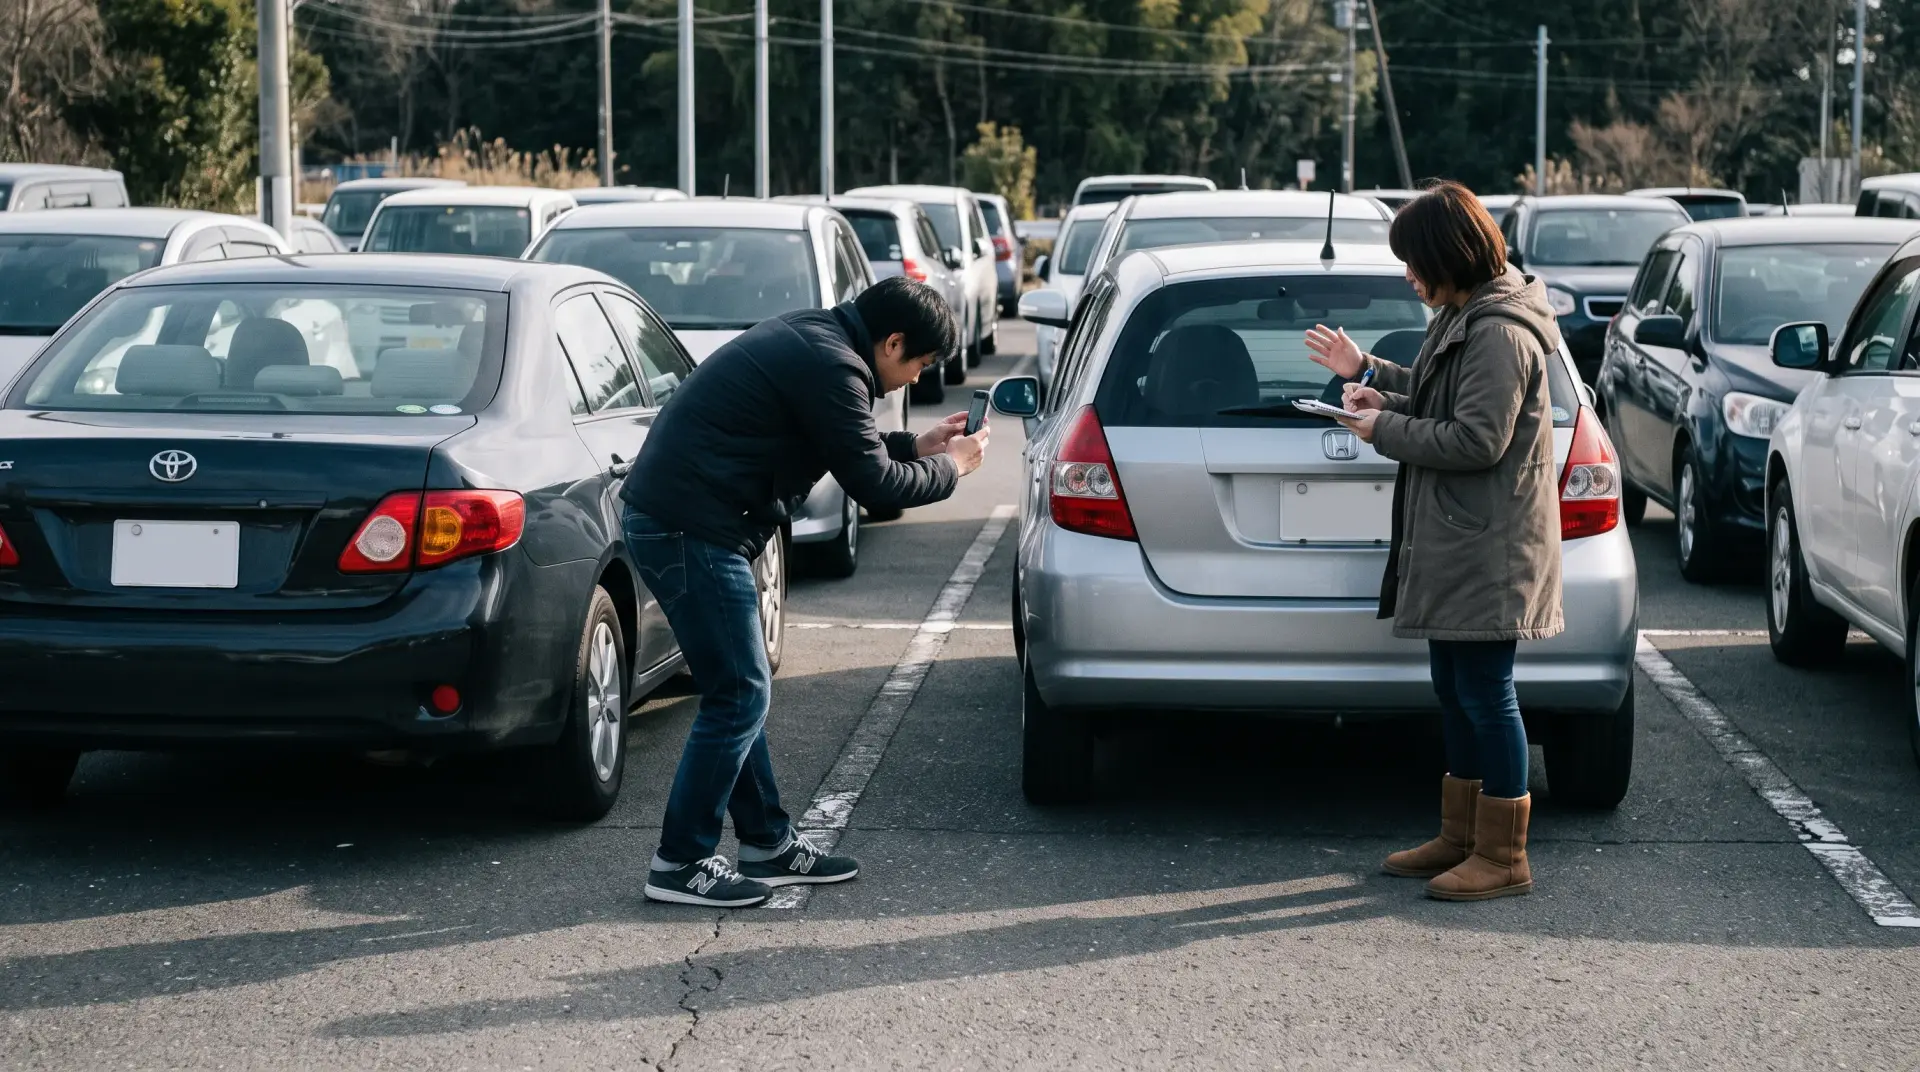
Na parkingu, cofając, uderzyłeś w zderzak innego samochodu. Zadrapanie jest niewielkie, ale widoczne. I od razu pojawia się dylemat – wezwać ubezpieczyciela, czy uzgodnić sprawę na miejscu z drugim kierowcą i pokryć koszty z własnej kieszeni?
Wiele osób w tej sytuacji po prostu się blokuje. Jedni obawiają się, że po zgłoszeniu szkody składka ubezpieczeniowa w przyszłym roku podwoi się. Inni, wręcz przeciwnie, nie zgłaszają nawet poważniejszych szkód, a potem mają kłopoty. Prawda, jak to zwykle bywa, leży gdzieś pośrodku.
W tym artykule wyjaśniamy, o ile faktycznie drożeje ubezpieczenie po wypadku drogowym, jak działa system bonus-malus w konkretnych liczbach oraz kiedy po prostu taniej jest zapłacić z własnej kieszeni.
W skróciePo wypadku drogowym, za który ponosisz winę, cena ubezpieczenia obowiązkowego (TPVCA) może wzrosnąć w następnym roku z powodu obniżenia klasy bonus-malus. Jeśli przewidywana szkoda jest mniejsza niż kwota, którą przepłacisz w ciągu kilku lat, często opłaca się pokryć koszty samodzielnie i nie zgłaszać szkody. Zawsze porównuj ceny kilku ubezpieczycieli, ponieważ wpływ systemu bonus-malus jest różny.
Jak działa system bonus-malus
Cena ubezpieczenia OC (obowiązkowego ubezpieczenia od odpowiedzialności cywilnej) w Litwie nie jest jednakowa dla wszystkich. Zależy ona od historii jazdy kierowcy, którą ubezpieczyciele oceniają na podstawie tzw. klasy bonus-malus.
Zasada jest prosta. Jeździsz bez szkód – klasa rośnie, ubezpieczenie tanieje. Stajesz się sprawcą wypadku – klasa spada, ubezpieczenie drożeje.
Każdy ubezpieczyciel ma własną skalę, ale logika jest podobna. Najczęściej skala ta rozciąga się od najniższej (najdroższej) do najwyższej (najtańszej) klasy, w której przysługuje największa zniżka. Za każdy rok bez szkody awansujesz o jedną klasę. Za jedną szkodę z Twojej winy spadniesz od razu o kilka klas.
I właśnie w tym tkwi cała istota sprawy. Jedno zdarzenie niweluje zniżkę zgromadzoną przez kilka lat.
Informacja: Historia bonus-malus podąża za kierowcą, a nie za samochodem. Zmieniając ubezpieczyciela lub samochód, nie „stracisz” swojej klasy – nowi ubezpieczyciele zazwyczaj sprawdzają historię szkód z ostatnich kilku lat.
O ile faktycznie drożeje ubezpieczenie po szkodzie z winy kierowcy
Nie ma jednej liczby, która pasowałaby wszystkim. Cena zależy od Twojego wieku, stażu, samochodu, miejsca zamieszkania oraz taryf konkretnego ubezpieczyciela. Można jednak nakreślić realne granice.
W przypadku utraty kilku klas składka za ubezpieczenie OC w następnym roku wzrasta – dokładna kwota zależy od Twojego profilu i wybranego ubezpieczyciela. W poważniejszych przypadkach lub gdy w krótkim czasie dochodzi do kilku szkód – wpływ jest większy.
Jednak wpływ ten nie kończy się po jednym roku. Odzyskanie klasy wymaga czasu – zazwyczaj kilku lat jazdy bez nowych szkód. Oznacza to, że dopłata kumuluje się przez cały ten okres.
2–4 lata – tyle średnio trwa przywrócenie utraconej klasy bonus-malus
Różni się w zależności od ubezpieczyciela – wzrost ceny ubezpieczenia TPVCA po szkodzie z winy ubezpieczonego zależy od Twojego profilu oraz taryf konkretnego ubezpieczyciela
Kilka lat – okres, w którym kumuluje się łączna nadpłata wynikająca z obniżenia klasy bonus-malus
Główne pytanie: zapłacić samemu czy zgłosić szkodę?
Właśnie w tym tkwi prawdziwy strach kierowców. Niewielkie zadrapanie, a decyzja nie jest oczywista.
W rzeczywistości logika powinna opierać się wyłącznie na obliczeniach. Porównaj dwie wartości:
- Przewidywana kwota szkody – ile będzie kosztowało naprawienie szkody wyrządzonej poszkodowanemu.
- Łączna nadpłata – o ile więcej zapłacisz za ubezpieczenie w całym okresie odbudowy bonus-malus.
Jeśli szkoda jest mniejsza niż nadpłata, często opłaca się pokryć koszty samodzielnie i nie zgłaszać szkody. Jeśli jest większa – zgłoś ją, bo po to właśnie jest ubezpieczenie.
Ubezpieczenie służy do pokrycia dużych strat, a nie drobnych zadrapań. Zgłoszenie niewielkiej szkody często kosztuje więcej niż sama szkoda.
Schemat podejmowania decyzji w prostych krokach
A jak szybko podjąć tę decyzję, jeszcze stojąc przy samochodzie? Oto prosta sekwencja czynności.
- Oceńcie uszkodzenie na oko. Czy to powierzchowne zadrapanie, czy już deformacja, połamane elementy?
- Jeśli uszkodzenie jest wyraźnie poważne (odkształcone elementy karoserii, ranni ludzie, kilka samochodów) – zgłoś je bez wahania.
- Jeśli uszkodzenia są niewielkie i obaj kierowcy się zgadzają – zapytaj o koszt naprawy.
- Porównaj tę kwotę z prawdopodobną nadpłatą, jaką poniesiesz w ciągu kilku lat.
- Jeśli ktoś odniósł obrażenia – zawsze zgłaszajcie wypadek, niezależnie od szkód materialnych.
Ostrzeżenie: Nigdy nie próbujcie dochodzić do porozumienia „po polubownemu” na miejscu zdarzenia, jeśli w wypadku ucierpiały osoby, istnieje podejrzenie, że kierowca był pod wpływem alkoholu, lub druga strona zachowuje się nieadekwatnie. W takich przypadkach konieczne jest wezwanie policji i oficjalne udokumentowanie wszystkiego.
Przykład obliczeń
Przyjrzyjmy się konkretnej sytuacji z liczbami.
Załóżmy, że na parkingu zarysowaliście zderzak innego samochodu. Naprawa kosztowałaby określoną kwotę. Wasza obecna roczna składka za ubezpieczenie OC – to również konkretna kwota. Decyzja zależy od stosunku tych dwóch wartości.
| Kryterium | Zgłaszam szkodę | Sam pokryję koszty |
|---|
| Obecna kwota szkody | 0 EUR (pokrywa ubezpieczyciel) | Koszt naprawy |
| Ubezpieczenie na przyszły rok | Wzrasta z powodu kar | Pozostaje bez zmian |
| Ubezpieczenie na 2 lata | Mniejszy wzrost | Pozostaje bez zmian |
| Ubezpieczenie na 3 lata | Zbliża się do poprzedniego poziomu | Pozostaje bez zmian |
| Łączna kwota dodatkowa | Nadpłata w okresie odbudowy | Jednorazowy koszt naprawy |
Jeśli koszt naprawy jest niższy od łącznej nadpłaty w okresie odtworzenia – opłaca się pokryć koszty samodzielnie. Jeśli jest wyższy – zgłoś szkodę, bo właśnie do tego służy ubezpieczenie.
Wykres: skumulowana nadpłata z tytułu ubezpieczenia (w euro) w ciągu 3 lat po szkodzie z winy ubezpieczonego w porównaniu z jednorazową kwotą naprawy. Linia nadpłaty rośnie stopniowo, a punkt przecięcia wskazuje, od jakiej kwoty szkody zgłoszenie szkody przestaje być opłacalne.
Przypadek ubezpieczenia KASKO – nieco inna logika
Do tej pory mówiliśmy o ubezpieczeniu obowiązkowym. W przypadku KASKO sytuacja wygląda nieco inaczej.
Ubezpieczenie KASKO pokrywa szkody w Twoim własnym samochodzie, niezależnie od tego, kto jest winny. Najważniejszym czynnikiem jest tutaj franszyza (odliczenie), czyli kwota, którą pokrywasz samodzielnie, zanim zadziała ochrona ubezpieczeniowa.
Jeśli franszyza w Twoim ubezpieczeniu KASKO jest wyższa niż poniesiona szkoda, nie ma sensu zwracać się do ubezpieczyciela – całą kwotę i tak pokryłbyś sam.
Najczęstsze błędy
Nie rejestruje się poważnych szkód. Uzgadnia się wszystko na miejscu, a potem okazuje się, że szkoda jest znacznie większa lub druga strona zmienia zdanie i mimo wszystko zgłasza roszczenie.
Rejestruje się każdy drobiazg. Niewielkie zadrapanie zostaje odnotowane, klasa ubezpieczenia obniża się, a nadpłata przewyższa samą wartość szkody.
Nie podpisuje się protokołu z wypadku drogowego. Nawet jeśli uzgadnia się, że koszty pokryje się samodzielnie, warto zapisać dane drugiego kierowcy i sfotografować miejsce zdarzenia. Porozumienie ustne nie ma żadnej mocy prawnej.
Nie porównują ofert ubezpieczycieli. Różni ubezpieczyciele w różny sposób obliczają wpływ na składkę. Po szkodzie oferta jednego ubezpieczyciela może podrożeć znacznie bardziej niż innego.
„Po niewielkim wypadku mój ubezpieczyciel zaproponował mi wyższą cenę na kolejny rok. Porównałem ceny w Internecie i inny ubezpieczyciel zaoferował ten sam zakres ochrony za niższą cenę. W ten sposób zmniejszyłem nadpłatę” – Tomas, Kowno
Co zrobić po wypadku drogowym: krótki plan
Niezależnie od tego, jaką decyzję podejmiesz, kilka kroków jest takich samych.
- Upewnij się, że nikt nie odniósł obrażeń. Jeśli tak – wezwij pomoc i policję.
- Zrób zdjęcia samochodów, uszkodzeń, otoczenia oraz numerów rejestracyjnych.
- Zapisz dane kontaktowe drugiego kierowcy oraz informacje dotyczące ubezpieczenia.
- Wypełnij formularz zgłoszenia wypadku, jeśli zgłaszasz szkodę.
- Przed skontaktowaniem się z ubezpieczycielem oszacuj wysokość szkody i prawdopodobną nadpłatę.
Odsetek kierowców, którzy nie wiedzą, jak działa system bonus-malus: 60%
Często zadawane pytania
Czy jeden wypadek drogowy znacznie podroży ubezpieczenie? Dokładny wzrost ceny zależy od Twojego profilu i ubezpieczyciela. Poważniejsza szkoda lub kolejna szkoda w krótkim czasie zwiększa ten wpływ.
Czy ubezpieczenie drożeje, jeśli nie ponoszę winy za wypadek? Jeśli jesteś stroną poszkodowaną, Twoja klasa bonus-malus nie powinna z tego powodu spaść, a szkodę pokrywa ubezpieczyciel sprawcy. Zawsze jednak sprawdź, w jaki sposób zdarzenie zostało zarejestrowane.
W jakim czasie przywraca się klasa bonus-malus? Zazwyczaj po 2–4 latach jazdy bez nowych szkód z własnej winy. Z każdym rokiem bez wypadku klasa stopniowo rośnie.
Czy po szkodzie można przejść do innego ubezpieczyciela, aby zapłacić mniej? Tak. Po wygaśnięciu polisy można wybrać dowolnego ubezpieczyciela. Nowi ubezpieczyciele sprawdzą historię Twoich szkód, ale ich stawki się różnią, więc porównując ceny, można znaleźć tańszą opcję.
Czy trzeba dokumentować szkodę, jeśli uzgodniłem, że sam pokryję koszty? Formalnie nie, ale należy się zabezpieczyć: sfotografuj miejsce zdarzenia, zapisz dane drugiego kierowcy. Bez dowodów może on później zgłosić roszczenia.
Krótki wniosek
To, o ile wzrośnie cena ubezpieczenia po wypadku, zależy od wysokości szkody oraz Twojej klasy bonus-malus. Przed zgłoszeniem niewielkiej szkody zawsze porównaj koszt naprawy z przewidywaną nadpłatą – jeśli szkoda jest wyraźnie mniejsza, często taniej jest pokryć koszty samodzielnie.
I pamiętaj o prostej zasadzie. Po wystąpieniu szkody nikt nie zobowiązuje Cię do pozostania przy tym samym ubezpieczycielu.
Porównaj ceny ubezpieczeń w kilka minut
Draudykle.lt pomoże Ci porównać oferty najpopularniejszych ubezpieczycieli w Litwie i wykupić ubezpieczenie online.
Porównaj ceny →