• Ubezpieczenia online: samochód, podróż, kalkulator ubezpieczenia mieszkania
  • Oferty ubezpieczeń online w jednym miejscu
  • Artykuły i poradniki dotyczące kalkulatorów ubezpieczeń online
  • Firmy ubezpieczeniowe na Litwie
  • Oferty partnerów w zakresie ubezpieczeń online dla klientów firmy ubezpieczeniowej
  • Promocje i rabaty na najtańsze ubezpieczenia online
  • O nas – Draudykle – najlepszy kalkulator ubezpieczeń online
  • Kontakty z firmą ubezpieczeniową – najlepsze kalkulatory ubezpieczeń online
  • FAQ – Pytania i odpowiedzi dotyczące ubezpieczeń online w firmie Draudykla
  • Wyszukiwanie numeru VIN pojazdu na potrzeby ubezpieczenia, ubezpieczenie na podstawie numeru VIN
  • Przewodnik po fotografowaniu do ubezpieczenia KASKO samochodu przez Internet
  • Kalkulator ubezpieczenia OC dla samochodów przez Internet
  • Kalkulator ubezpieczenia obowiązkowego motocykla (TPVCAD) online
  • Kalkulator ubezpieczenia obowiązkowego dla młodych kierowców online
  • Kalkulator online dotyczącego obowiązkowego ubezpieczenia skutera oraz ubezpieczenia TPVCAD
  • Kalkulator ubezpieczenia obowiązkowego pojazdów czterokołowych (TPVCAD) online
  • Kalkulator ubezpieczenia obowiązkowego przyczep (TPVCAD) online
  • Kalkulator ubezpieczenia samochodu KASKO online
  • Kalkulator ubezpieczenia KASKO motocykla online
  • Kalkulator ubezpieczenia niezarejestrowanego samochodu online na podstawie numeru VIN
  • Kalkulator ubezpieczenia od wszystkich ryzyk w budownictwie (CAR)
  • Kalkulator ubezpieczenia podróżnego online
  • Kalkulator ubezpieczenia podróży wypoczynkowych online, cena
  • Kalkulator ubezpieczenia podróży w ramach aktywnego wypoczynku online
  • Kalkulator ubezpieczenia narciarskiego online, najniższa cena
  • Kalkulator ubezpieczenia nurkowego online, najniższa cena
  • Kalkulator ubezpieczenia podróży do Egiptu online, cena
  • Kalkulator ubezpieczenia na wspinaczkę górską i alpinistykę online
  • Kalkulator ubezpieczenia od odwołanej podróży online
  • Kalkulator ubezpieczenia dla kierowców Bolt i Uber – do wyliczenia online
  • Kalkulator ubezpieczenia mieszkania online, nieruchomości, ubezpieczenie budynków
  • Kalkulator ubezpieczenia domku letniskowego online – najniższa cena
  • Kalkulator ubezpieczenia mienia domowego online
  • Kalkulator ubezpieczenia domu online – najniższa cena
  • Kalkulator ubezpieczenia mieszkania online – najniższa cena
  • Kalkulator ubezpieczenia domku letniskowego online – najniższa cena
  • Kalkulator ubezpieczenia zdrowotnego online dla rodziny
  • Kalkulator ubezpieczenia od wypadków online, cena
  • Kalkulator ubezpieczenia nadzorcy technicznego budowy (PCA)
  • Kalkulator ubezpieczenia roweru i rowerzysty online
  • Ubezpieczenie hulajnóg elektrycznych przez Internet
  • Kalkulator ubezpieczenia budowlanego i maszyn specjalistycznych online
  • Kalkulator ubezpieczeń rolniczych i ubezpieczeń ciągników dostępny online
  • Kalkulator ubezpieczenia od chorób wywołanych przez kleszcze online
  • Kalkulator online dotyczący ubezpieczenia od kolizji ze zwierzętami na drodze
  • Pomoc drogowa – ubezpieczenie samochodu przez Internet
  • Mapa strony z kalkulatorami ubezpieczeń online

Korzystaj bezpłatnie z asystent za darmo!

ArtykułyO nasNajczęściej zadawane pytaniaKontakty
Wszystkie ubezpieczenia
ArtykułyO nasNajczęściej zadawane pytaniaKontaktyZaloguj się
Zaloguj się

Kalkulator ubezpieczenia OC dla samochodów przez Internet

Wprowadź dane pojazdu i właściciela, abyśmy mogli wyświetlić dopasowane oferty ubezpieczenia.
BANBalcia DraudimasEuro AsistaLietuvos draudimas, ABErgo DraudimasCompensa DraudimasBTA DraudimasBunda DraudimasMango Draudimas

Zaktualizowano: 2026-08

Viskas, ką reikia žinoti apie TPVCA – privalomąjį automobilio draudimą Lietuvoje

Daugeliui vairuotojų automobilio draudimas yra formalumas, kurį reikia atlikti prieš pradedant eksplotuoti automobilį. Tačiau iš tikrųjų TPVCA draudimas (transporto privalomasis civilinės atsakomybės draudimas) yra kur kas daugiau nei tik pažyma.

Tai teisiškai privaloma jūsų ir kitų apsauga, kuri gali reikšti skirtumą tarp finansinės tragedijos ir ramybės jausmo po įvykio. Lietuvoje kaip ir kitur be galiojančio TPVCA draudimo dalyvauti viešajame eisme negalima.

Šis draudimas skirtas tam, kad įvykus eismo įvykiui ir esant jūsų kaltei, būtų atlyginta žala kitiems asmenims – tiek jų turtui, tiek sveikatai. Geriausia tai, kad šiais laikais draudimą galite įsigyti per kelias minutes internetu ir būti apsaugoti iškart.

Jauna moteris sėdi vairuotojo vietoje automobilyje, šypsosi ir jungia multimedijos sistemą. Vaizdas perteikia saugumo, pasitikėjimo ir geros nuotaikos jausmą vairuojant.

Ką dengia privalomasis draudimas?

Svarbiausia žinoti, ką konkrečiai dengia TPVCA. Šis draudimas panaudojamas tuo atveju, jei sukėlėte eismo įvykį ir dėl jūsų kaltės buvo padaryta žala kitam eismo dalyviui. Tai gali būti labai įvairios situacijos, nuo apgadinto kito automobilio iki stulpo, kelio ženklo ar net pastato. Be to, TPVCA dengia ir žalą žmogaus sveikatai, jeigu vairuotojas, keleivis ar pėsčiasis patiria sužalojimus, jam prireikia medikų pagalbos ar reabilitacijos, patirtas išlaidas apmoka kaltininko privalomasis draudimas.

Dar vienas svarbus aspektas, apie kurį ne visi susimąsta, kad TPVCA taip pat padengia ir su žalos atlyginimu susijusias teisines išlaidas, jei po įvykio tenka gintis ar spręsti klausimus per teismus. Trumpai tariant, tai yra apsauga, kuri apima ne tik materialius, bet ir žmogiškuosius nuostolius.

Ką TPVCA nedengia ir kuo jis skiriasi nuo KASKO?

Automobilis apgadintas po nelaimės – ant jo užvirtęs medis. Nuotrauka iliustruoja eismo įvykius ir galimus nuostolius, kuriuos gali padengti draudimas.

Nors TPVCA yra būtinas kiekvienam vairuotojui, svarbu suprasti, kad šis draudimas neapsaugo jūsų pačių automobilio. Jei avarijos metu apgadinsite savo transporto priemonę – TPVCA jums neatlygins žalos. Lygiai taip pat, jei dėl gamtinių sąlygų, vandalizmo ar gaisro jūsų automobilis bus apgadintas, TPVCA nepadės. Tokiems atvejams reikalingas atskiras draudimas.

KASKO apdraudžia jūsų transporto priemonę nuo įvairių rizikų, net jei kaltininko nėra arba žala įvyko nepriklausomai nuo jūsų. TPVCA ir KASKO nepakeičia vienas kito, tačiau papildo. TPVCA rūpinasi kitais, KASKO – jumis. Todėl jei norite visapusiškos apsaugos, verta turėti abu.

Kaip sužinoti TPVCA kainą ir nuo ko ji priklauso?

Iliustracija su spalvingu fonu ir piktogramomis, rodančiomis veiksnius, nuo kurių priklauso TPVCA draudimo kaina – vairuotojo amžius, vairavimo istorija, gyvenamoji vieta, automobilio modelis ir draudimo laikotarpis.

TPVCA kaina dažnai nustebina, nes vieni vairuotojai moka vos keliasdešimt eurų per metus, kiti kelis šimtus. Kodėl taip? Todėl, kad draudimo kaina apskaičiuojama individualiai. Pagrindiniai kriterijai yra jūsų amžius ir vairavimo istorija, taipogi ar buvote sukėlęs eismo įvykių, ar ne. Kuo ilgiau vairuojate be žalos – tuo geresnė reputacija draudimo kompanijų akyse, to pasėkoje tuo mažesnė įmoka.

Taip pat svarbi jūsų gyvenamoji vieta, automobilio modelis, variklio tūris, naudojimo teritorija. Bei pasirinktas draudimo laikotarpis. Todėl geriausia – ne spėlioti, o tiesiog pasitikrinti realią kainą pagal savo duomenis.

Kokius duomenis reikia pateikti norint apsidrausti?

Norint įsigyti TPVCA draudimą, jums nereikės nei važiuoti į biurą, nei siųsti kalno dokumentų. Užtenka turėti automobilio valstybinį numerį, o jei automobilis dar neregistruotas – VIN kodą ir techninius duomenis (modelį, pagaminimo metus ir kt.). Taip pat reikės nurodyti asmens kodą, o jei automobilis priklauso įmonei – įmonės kodą. Galiausiai nurodysite draudimo laikotarpį – dažniausiai tai 12 mėnesių, bet galite rinktis ir trumpesnius variantus – 6, 3 ar net 1 mėnesiui, jei to reikia.

Šviesus automobilis su šalia esančiomis piktogramomis, vaizduojančiomis reikalingus duomenis draudimui – valstybinį numerį, VIN kodą, asmens ar įmonės kodą ir norimą draudimo laikotarpį. Iliustracija perteikia tvarkingo apsidraudimo procesą.

Kaip greitai apsidrausti internetu?

Jeigu seniau draudimo pirkimas reiškė vizitą į skyrių ar ilgus pokalbius telefonu, šiandien viskas paprasta. Per Draudykle.lt platformą galite įsigyti privalomajį automobilio draudimą greičiau nei per 5 minutes. Įvedate duomenis, sistema automatiškai pateikia skirtingų draudimo kompanijų pasiūlymus, ir jūs išsirenkate tinkamiausią.

Galite rinktis pagal kainą, draudimo sąlygas ar prekės ženklą, kuriuo pasitikite. Po apmokėjimo draudimo polisas iš karto atsiunčiamas el. paštu – jis galioja iškart, nereikia niekur eiti ar laukti. Tai sprendimas tiems, kurie vertina laiką ir nori viską susitvarkyti patogiai, neišlipant iš namų.

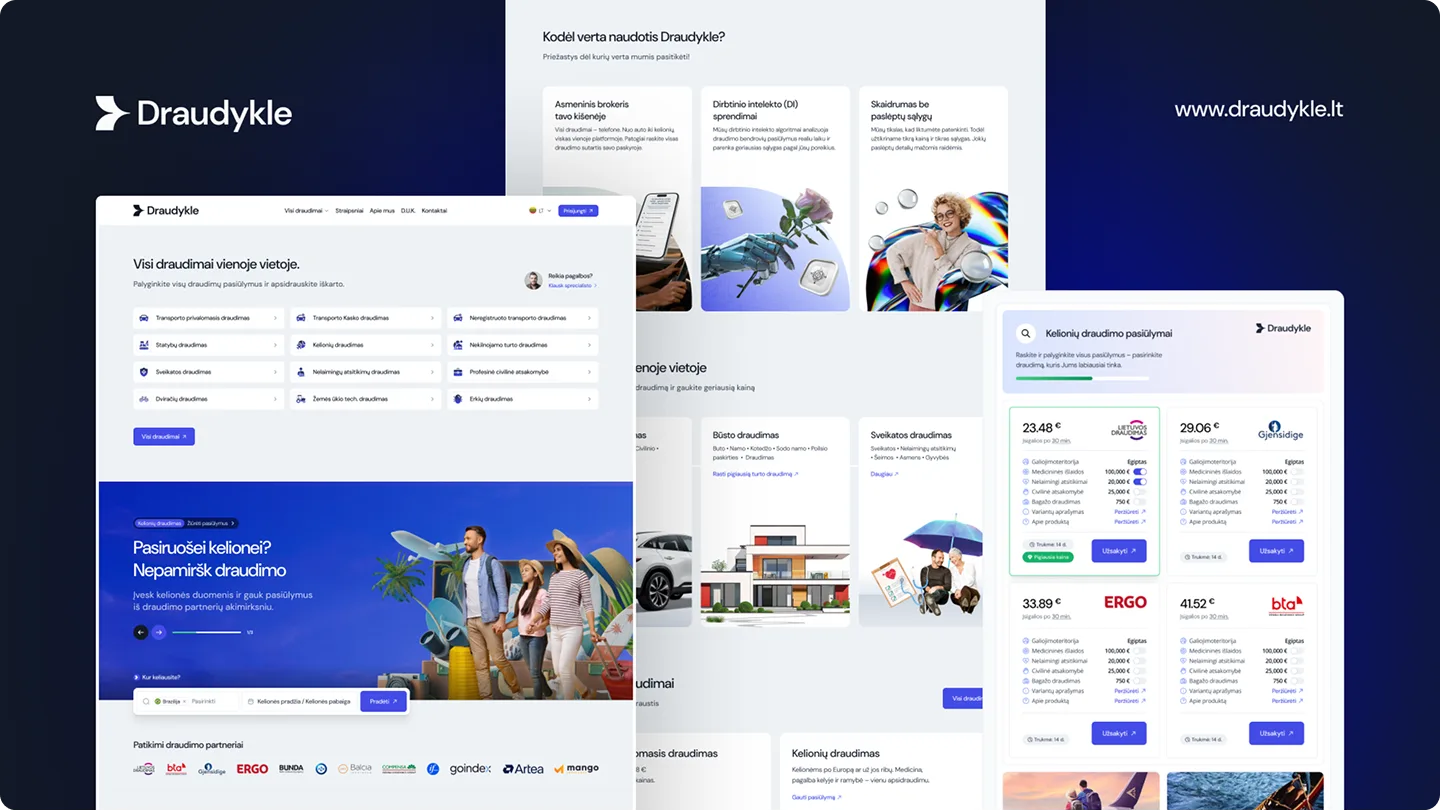
Keli „Draudykle.lt“ svetainės puslapiai, rodantys draudimo pasiūlymus ir skaičiuokles. Iliustracija pabrėžia, kad TPVCA draudimą galima greitai ir patogiai įsigyti internetu vos per kelias minutes.

Ką daryti, jei pasibaigė polisas?

TPVCA galioja tik iki sutartyje nurodytos datos. Pasibaigus šiam terminui, jūsų automobilis iš karto netenka teisės dalyvauti eisme. Net jei tai tik viena diena be draudimo, tai yra pažeidimas už kurį numatyta administracinė atsakomybė. Todėl svarbu stebėti poliso galiojimo datą ir laiku jį atnaujinti.

Dažnai žmonės laukia, kol draudikas atsiųs pasiūlymą el. paštu, bet ne visada tai būna geriausias variantas. Toks pasiūlymas gali būti brangesnis nei konkurentų, todėl verta palyginti kainas iš naujo – ypač jei per metus jūsų draudimo rizika pasikeitė į gerąją pusę. Per Draudykle.lt galite ne tik greitai rasti geriausią pasiūlymą, bet ir išvengti permokėjimo už lojalumą.

Dažniausiai užduodami klausimai apie TPVCA draudimą

Kas yra TPVCA draudimas ir kodėl jis būtinas?

TPVCA, tai transporto priemonių valdytojų civilinės atsakomybės draudimas privalomasis draudimas visiems dalyvaujantiems viešajame eisme. Jis užtikrina, kad eismo įvykio metu būtų atlyginta žala kitiems asmenims ar jų turtui, jei kaltas esate jūs.

Ką konkrečiai dengia TPVCA draudimas?

TPVCA padengia kitiems padarytą žalą: transporto priemonės, pastatų, kelio infrastruktūros sugadinimą bei medicinines išlaidas sužeistiems eismo dalyviams. Taip pat gali padengti ir teisines išlaidas, susijusias su žalos atlyginimu.

Ar TPVCA draudimas apsaugo mano automobilį?

Ne, TPVCA nedengia jūsų automobilio ar motociklo žalos. Jei norite apsaugoti savo transporto priemonę, turėtumėte rinktis KASKO draudimą, kuris padengia nuostolius nepriklausomai nuo kaltės.

Nuo ko priklauso TPVCA kaina?

Draudimo kaina priklauso nuo vairuotojo amžiaus, draudiminių įvykių kiekio, gyvenamosios vietos, transporto priemonės modelio, variklio tūrio, naudojimo teritorijos ir draudimo laikotarpio. Kiekvienam asmeniui kaina gali skirtis net keliagubai.

Ką reikia turėti norint apsidrausti TPVCA internetu?

Reikės jūsų asmens kodo (ar įmonės kodo, jei transporto priemonė registruota įmonės vardu), valstybinio numerio arba VIN kodo ir automobilio techninių duomenų, jei numeris dar nesuteiktas. Taip pat žinoti norimą draudimo laikotarpį.

Ar galima įsigyti TPVCA trumpesniam nei 12 mėn. laikotarpiui?

Taip, galima rinktis 6, 3 ar net 1 mėnesio TPVCA draudimą, ypač jei automobilis naudojamas sezoniniu pagrindu arba reikalingas laikinas draudimas (pvz., iki registracijos, nuomos laikotarpiui).

Kas nutinka, jei pasibaigė TPVCA galiojimas?

Pasibaigus polisui, jūsų automobilis nebeturi teisės dalyvauti eisme. Net viena diena be draudimo yra pažeidimas, už kurį gali būti skirta bauda. Todėl labai svarbu atnaujinti draudimą laiku.

Ar verta priimti automatinį atnaujinimo pasiūlymą iš draudimo bendrovės?

Ne visada. Draudikai dažnai siūlo brangesnį atnaujinimą nei konkurentai. Todėl prieš pratęsiant polisą verta pasitikrinti naujus pasiūlymus per palyginimo platformą galite sutaupyti iki trisdešimt procentų sumos.

Ar TPVCA draudimas galioja užsienyje?

Taip, bet tik tose šalyse, kuriose galioja žalia kortelė. Draudžiantis Lietuvoje, dažniausiai tai bus Europos sąjungos ir Šengeno erdvės šalys.

Privalomasis vairuotojų draudimas (TPVCA): pilnas gidas, draudimo sumos ir kaina

Kelyje ramybę suteikia ne vien techniškai tvarkingas automobilis. Ne mažiau svarbu žinoti, kad įvykus nelaimei svetimų nuostolių nereikės dengti iš savo kišenės — būtent tam ir skirtas privalomasis vairuotojų civilinės atsakomybės draudimas.

Šiame gide be sausų teisinių formuluočių paaiškiname, ką iš tikrųjų dengia TPVCA draudimas, nuo ko priklauso jo kaina ir kaip per nepilną minutę palyginti beveik visų Lietuvos draudikų pasiūlymus vienoje vietoje. Jei norite iškart pamatyti kainą — įveskite automobilio numerį skaičiuoklėje viršuje. Jei norite suprasti, už ką mokate, — skaitykite toliau.

Kas yra privalomasis civilinės atsakomybės draudimas?

Privalomasis transporto priemonių valdytojų civilinės atsakomybės draudimas — kasdien trumpinamas TPVCA, o teisės aktuose žinomas kaip TPVCAPD — yra įstatymu nustatyta kiekvieno transporto priemonės valdytojo pareiga. Jo logika paprasta: jis saugo ne jūsų, o trečiųjų asmenų interesus.

Sukėlus eismo įvykį, nukentėjusiojo automobilio remontą, sugadintą turtą ar gydymo išlaidas padengia jūsų draudikas, o ne jūs asmeniškai. Tuo šis draudimas iš esmės skiriasi nuo KASKO, kuris rūpinasi jūsų paties turtu. Be galiojančio poliso dalyvauti viešajame eisme tiesiog draudžiama — taip užtikrinamas visų kelio dalyvių finansinis saugumas.

💡 Trumpai: TPVCA dengia žalą, kurią jūs padarote kitiems. KASKO dengia žalą, kuri padaroma jūsų automobiliui. Tai dvi skirtingos apsaugos — dažnai perkamos kartu, tačiau nepakeičiančios viena kitos.

TPVCA ar KASKO? Kuo skiriasi privalomasis ir savanoriškas draudimas

Šios dvi sąvokos dažnai painiojamos, tad verta jas atskirti kartą ir visiems laikams. Privalomasis draudimas yra teisinė prievolė, o KASKO — savanoriškas jūsų sprendimas apsaugoti nuosavą automobilį.

Kriterijus Privalomasis (TPVCA) KASKO
Ar privalomas? Taip, pagal įstatymą Ne, savanoriškas
Kieno turtą saugo? Trečiųjų asmenų Jūsų paties automobilį
Ką atlygina? Kitam padarytą žalą turtui ir sveikatai Vagystę, stichijas, vandalizmą, jūsų kaltės žalą
Galiojimo teritorija Visa EEE ir Šveicarija; toliau — žalioji kortelė Pagal sutarties sąlygas
Kaina Nuo kelių dešimčių eurų per metus Priklauso nuo automobilio vertės

Trumpai tariant, TPVCA yra minimalus, bet privalomas apsaugos sluoksnis, o KASKO draudimas — papildomas skydas jūsų paties automobiliui. Daugelis vairuotojų juos derina: privalomąjį — nes to reikalauja įstatymas, o KASKO — dėl ramybės.

Ką dengia privalomasis draudimas: draudimo sumos

Nors polisas kainuoja vos kelias dešimtis eurų per metus, jo teikiama apsauga skaičiuojama milijonais. Įstatymas nustato maksimalias draudimo sumas, kurias draudikas įsipareigoja išmokėti nukentėjusiesiems už vieną eismo įvykį:

Žalos rūšis Maksimali draudimo suma vienam įvykiui
Žala asmeniui (sveikatai ir gyvybei, įskaitant neturtinę žalą) iki 6 450 000 €
Žala turtui (kitas automobilis, kelio statiniai, pastatai, želdiniai) iki 1 300 000 €
💡 Svarbiausia detalė renkantis draudiką: šios sumos vienodos visose bendrovėse, nes jas nustato ne draudikas, o įstatymas. Vadinasi, privalomojo draudimo apsaugos apimtis nepriklauso nuo to, kurį draudiką pasirinksite. Skiriasi tik kaina ir papildomos naudos — o būtent jas ir verta palyginti.

Kur galioja apsauga: Lietuva, ES ir žalioji kortelė

Turėdami galiojantį polisą galite ramiai kirsti valstybių sienas. Apsauga automatiškai taikoma visose Europos ekonominės erdvės šalyse ir Šveicarijoje. Vykstant toliau — pavyzdžiui, į Jungtinę Karalystę, Turkiją ar Balkanų valstybes — poliso galiojimą reikia išplėsti žaliąja kortele, kuri apsaugą pratęsia į kitas žaliosios kortelės sistemos šalis. Ją galima gauti pas savo draudiką; planuojantiems ilgesnę kelionę verta apie tai pasirūpinti iš anksto ir neužmiršti kelionių draudimo, dengiančio jau ne automobilį, o keliautoją.

Kas gresia vairuojant be draudimo?

Eismo įvykiai būna netikėti ir gali kainuoti tūkstančius eurų. Neapdraudus transporto priemonės, visą šią naštą tektų prisiimti asmeniškai. Pati bauda, palyginti su realia rizika, atrodo simboliškai:

Kas vairuoja Bauda (ANK 415 str.)
Fizinis asmuo 60–120 €
Juridinis asmuo (įmonė) 120–240 €

Tačiau tikroji grėsmė slypi ne baudoje. Jei sukelsite avariją būdami neapsidraudę, nukentėjusiajam žalą pirmiausia atlygins Transporto priemonių draudikų biuras — bet paskui visą išmokėtą sumą, kad ir kelias dešimtis tūkstančių eurų, atgręžtiniu reikalavimu išsiieškos iš jūsų. Tokiu atveju už vieną neatsargumo akimirką galima mokėti metų metus.

⚠️ Net viena diena be galiojančio poliso laikoma pažeidimu. Draudimas taip pat nepereina naujam automobilio savininkui — pardavus ar nupirkus automobilį, sutartį būtina sudaryti iš naujo savo vardu. Būtent dėl šių dviejų priežasčių vairuotojai dažniausiai netikėtai lieka be apsaugos.

Kam reikalingas draudimas: nuo motorolerio iki traktoriaus

Dažniausiai kalbame apie lengvųjų automobilių draudimą, tačiau prievolė galioja visoms registruojamoms transporto priemonėms, dalyvaujančioms viešajame eisme. Draudykle skaičiuoklė leidžia apdrausti bet kurią kategoriją:

Transporto priemonė Ką svarbu žinoti
Lengvasis automobilis Populiariausia rūšis. Kaina labiausiai priklauso nuo vairuotojo istorijos ir automobilio galios.
Motociklas, motoroleris Apsauga reikalinga jau sezono pradžioje — polisą verta įsigyti dar prieš pirmąjį išvažiavimą.
Sunkvežimis, autobusas Kaina priklauso nuo masės ir paskirties. Dažniausiai draudžiama verslo poreikiams.
Traktorius, savaeigė technika Būtina išvažiuojant į bendro naudojimo kelius, ne tik ūkyje.
Priekaba Nors variklio neturi, eisme laikoma atskira transporto priemone ir reikalauja atskiro poliso.

Sunkiajai ir specialiajai technikai — traktoriams, ekskavatoriams ar „Bobcat“ tipo mašinoms — greta privalomojo minimumo neretai verta apsvarstyti ir platesnę apsaugą. Apie tai išsamiau rašome specialiojo transporto draudimo apžvalgoje.

Pavežėjų ir komercinės veiklos draudimas

Vis daugiau vairuotojų teikia paslaugas per platformas kaip „Bolt“ ar „Uber“. Tokie automobiliai kelyje praleidžia gerokai daugiau laiko, tad ir rizika didesnė — įprasto draudimo jiems gali nepakakti. Čia svarbu neapsigauti: melagingai nurodyta transporto priemonės naudojimo paskirtis dažnai tampa priežastimi, dėl kurios draudikas atsisako mokėti išmoką po eismo įvykio.

✅ Auksinė taisyklė: pildydami skaičiuoklės duomenis visada nurodykite tikrąją transporto priemonės naudojimo paskirtį. Tik taip būsite tikri, kad ištikus nelaimei apsauga suveiks be jokių ginčų.

Nuo ko priklauso privalomojo draudimo kaina?

Įmoka nėra atsitiktinis skaičius — ją formuoja rizikos vertinimas. Kuo mažiau rizikingu jus laiko draudikas, tuo palankesnę kainą pasiūlo. Svarbiausi veiksniai:

  • Vairavimo patirtis. Kuo ilgesnis stažas be eismo įvykių, tuo mažesnė kaina.
  • Žalų istorija. Kiekvienas sukeltas įvykis per pastaruosius 7 metus didina įmoką.
  • Vairuotojo amžius. Jaunesni nei 25 metų vairuotojai priskiriami didesnės rizikos grupei.
  • Registracijos vieta. Didmiesčiuose eismas intensyvesnis, tad ir rizika ten didesnė nei mažesniuose rajonuose.
  • Transporto priemonės galia. Galingesni automobiliai statistiškai dažniau patenka į įvykius.
  • Papildomi vairuotojai. Jei automobilį vairuos ir jauni ar prastesnės istorijos asmenys, tai vertinama kaip papildoma rizika.
  • Draudimo laikotarpis. Perkant polisą iškart visiems metams neretai pritaikoma nuolaida, palyginti su trumpalaikiu draudimu.
💡 Aktualu 2026 m.: nuo sausio 1 d. ne gyvybės draudimui taikomas naujas 10 % saugumo įnašo mokestis. Gera žinia privatiems vairuotojams — fizinių asmenų TPVCA polisams šis mokestis netaikomas (kai automobilis nenaudojamas ūkinėje veikloje). O štai įmonių vardu draudžiamoms transporto priemonėms išimtis negalioja, tad į tai verta atsižvelgti planuojant verslo automobilių parko išlaidas.

Kaip veikia draudimo skaičiuoklė?

Kad nereikėtų kiekvieno draudiko puslapyje iš naujo vedžioti tų pačių duomenų, sukūrėme įrankį, kuris viską padaro už jus. Procesas — trys žingsniai:

1
Įveskite valstybinį numerį. Sistema automatiškai atpažins jūsų transporto priemonės markę, modelį, galią ir kitus techninius parametrus.
2
Nurodykite savininko duomenis. Įrašykite asmens arba įmonės kodą — pagal juos įvertinama vairavimo stažo ir drausmingumo istorija bei apskaičiuojama tiksli kaina.
3
Gaukite pasiūlymus. Vos per kelias sekundes pamatysite beveik visų Lietuvoje veikiančių draudikų kainas viename sąraše ir galėsite pasirinkti tinkamiausią.

Visų draudikų kainos vienoje vietoje

Naudodamiesi Draudykle, jūs nesate prisirišę prie vieno draudiko. Bendradarbiaujame su beveik visomis Lietuvos draudimo bendrovėmis, todėl galite palyginti ne tik kainas, bet ir papildomas naudas — pavyzdžiui, pagalbą kelyje po techninio gedimo ar eismo įvykio, kurią neretai galima įsigyti su individualia papildoma nuolaida.

Skaidrumas yra mūsų prioritetas. Matydami visus pasiūlymus viename sąraše galite būti tikri, kad priimate finansiškai teisingą sprendimą — be paslėptų mokesčių ir tarpininkavimo antkainių. O jei kyla klausimų, kurį variantą rinktis, padeda Draudykle draudimo asistentas, paaiškinantis pasiūlymų skirtumus paprasta kalba.

Draudimo pirkimas internetu: greita, saugu, patogu

Draudimo pirkimas internetu jau tapo standartu. Užpildę skaičiuoklę ir pasirinkę tinkamiausią variantą, apmokėsite patogiu būdu — banko pavedimu ar mokėjimo kortele. Galiojantis polisas iškart atkeliaus į jūsų el. paštą, o informacija apie apdraustą transporto priemonę pasieks centralizuotas sistemas, tad jos vežiotis su savimi net nebūtina.

Kad kelyje niekada neliktumėte be apsaugos, prieš pasibaigiant poliso galiojimui atsiųsime priminimą — todėl nereikės patiems žymėtis datų kalendoriuje ar nerimauti dėl praleistos dienos.

Dažniausiai užduodami klausimai

Ar privalomasis draudimas pereina naujam automobilio savininkui?

Ne. Pasikeitus savininkui, ankstesnė sutartis nustoja galioti, o naujasis savininkas privalo sudaryti polisą savo vardu. Būtent dėl to įsigijus naudotą automobilį draudimu reikia pasirūpinti iš karto.

Ar galiu apsidrausti tą pačią dieną, kai baigiasi senasis polisas?

Taip. Svarbiausia — kad tarp senosios ir naujosios sutarties neliktų nė vienos neapdraustos dienos, jei transporto priemonė dalyvauja viešajame eisme.

Ar TPVCA polisas galioja užsienyje?

Taip, visoje Europos ekonominėje erdvėje ir Šveicarijoje jis galioja automatiškai. Vykstant į kitas žaliosios kortelės sistemos šalis, apsaugą reikia atskirai išplėsti žaliąja kortele.

Kuo privalomasis draudimas skiriasi nuo KASKO?

TPVCA dengia žalą, kurią padarote kitiems, o KASKO — žalą jūsų paties automobiliui (vagystė, stichijos, jūsų kaltės įvykiai). Jie vienas kito nepakeičia, bet puikiai papildo.

Ar visose bendrovėse privalomojo draudimo apsauga vienoda?

Apsaugos apimtis ir draudimo sumos vienodos — jas nustato įstatymas. Skiriasi tik kaina ir papildomos naudos, todėl pasiūlymus visada verta palyginti.

Kiek kainuoja privalomasis draudimas?

Kaina individuali ir priklauso nuo vairuotojo istorijos, amžiaus, automobilio galios ir laikotarpio. Tiksliausią atsakymą per kelias sekundes pateiks skaičiuoklė — tereikia įvesti automobilio numerį.

  • 🐘Ubezpieczenie od kolizji ze zwierzęciem
  • 🛻 Ubezpieczenie niezarejestrowanego samochodu
  • 🚗 Ubezpieczenie samochodu (TPVCA)
  • 🚘 Ubezpieczenie KASKO samochodu
  • 🚲Ubezpieczenie roweru
  • 👨🏻‍💼Ubezpieczenie przewoźnika
  • 🏍️ Ubezpieczenie motocykla
  • 🏍️ Ubezpieczenie KASKO motocykla
  • ☘️ Ubezpieczenie dla młodych kierowców
  • 🛵 Ubezpieczenie skutera
  • 🛞 Ubezpieczenie pojazdu czterokołowego
  • 🔗 Ubezpieczenie przyczepy
  • 🧳 Ubezpieczenie od odwołania podróży
  • 🧗 Ubezpieczenie wspinaczki górskiej
  • 🇪🇬 Ubezpieczenie podróży do Egiptu
  • 🤿 Ubezpieczenie nurkowania
  • 🎿 Ubezpieczenie narciarskie
  • 🌴 Ubezpieczenie wycieczek wypoczynkowych
  • 🏕️ Ubezpieczenie podróży związane z aktywnym wypoczynkiem
  • 🏡 Ubezpieczenie nieruchomości
  • 🏠 Ubezpieczenie domku letniskowego
  • 🏢 Ubezpieczenie mieszkania
  • 🏡 Ubezpieczenie domu
  • 🛋️ Ubezpieczenie mienia domowego
  • 🌳 Ubezpieczenie domku ogrodowego
  • 👷 Ubezpieczenie nadzorcy technicznego budowy (PCA)
  • 🚜 Specjalne ubezpieczenie transportowe
  • 🏗️ Ubezpieczenie budowlane (CAR)
UADBB
Wyświetl licencję

UADBB "Investicijų brokeris" jest licencjonowaną firmą brokerską. Potrzebujesz pomocy w wyborze ubezpieczenia? draudimasdraudykle.lt

SwedbankLuminorArteaSebCitadeleBigBankUrboMastercardVisaApple payGoogle payRevolutWiseN26Paysera

© 2026 Draudykle.lt. Wszelkie prawa zastrzeżone

  • Polityka prywatności
  • Polityka dotycząca plików cookie
  • Warunki użytkowania
  • Kariera zawodowa
  • Kontakty
  • Najczęściej zadawane pytania