• Ubezpieczenia online: samochód, podróż, kalkulator ubezpieczenia mieszkania
  • Oferty ubezpieczeń online w jednym miejscu
  • Artykuły i poradniki dotyczące kalkulatorów ubezpieczeń online
  • Firmy ubezpieczeniowe na Litwie
  • Oferty partnerów w zakresie ubezpieczeń online dla klientów firmy ubezpieczeniowej
  • Promocje i rabaty na najtańsze ubezpieczenia online
  • O nas – Draudykle – najlepszy kalkulator ubezpieczeń online
  • Kontakty z firmą ubezpieczeniową – najlepsze kalkulatory ubezpieczeń online
  • FAQ – Pytania i odpowiedzi dotyczące ubezpieczeń online w firmie Draudykla
  • Wyszukiwanie numeru VIN pojazdu na potrzeby ubezpieczenia, ubezpieczenie na podstawie numeru VIN
  • Przewodnik po fotografowaniu do ubezpieczenia KASKO samochodu przez Internet
  • Kalkulator ubezpieczenia OC dla samochodów przez Internet
  • Kalkulator ubezpieczenia obowiązkowego motocykla (TPVCAD) online
  • Kalkulator ubezpieczenia obowiązkowego dla młodych kierowców online
  • Kalkulator online dotyczącego obowiązkowego ubezpieczenia skutera oraz ubezpieczenia TPVCAD
  • Kalkulator ubezpieczenia obowiązkowego pojazdów czterokołowych (TPVCAD) online
  • Kalkulator ubezpieczenia obowiązkowego przyczep (TPVCAD) online
  • Kalkulator ubezpieczenia samochodu KASKO online
  • Kalkulator ubezpieczenia KASKO motocykla online
  • Kalkulator ubezpieczenia niezarejestrowanego samochodu online na podstawie numeru VIN
  • Kalkulator ubezpieczenia od wszystkich ryzyk w budownictwie (CAR)
  • Kalkulator ubezpieczenia podróżnego online
  • Kalkulator ubezpieczenia podróży wypoczynkowych online, cena
  • Kalkulator ubezpieczenia podróży w ramach aktywnego wypoczynku online
  • Kalkulator ubezpieczenia narciarskiego online, najniższa cena
  • Kalkulator ubezpieczenia nurkowego online, najniższa cena
  • Kalkulator ubezpieczenia podróży do Egiptu online, cena
  • Kalkulator ubezpieczenia na wspinaczkę górską i alpinistykę online
  • Kalkulator ubezpieczenia od odwołanej podróży online
  • Kalkulator ubezpieczenia dla kierowców Bolt i Uber – do wyliczenia online
  • Kalkulator ubezpieczenia mieszkania online, nieruchomości, ubezpieczenie budynków
  • Kalkulator ubezpieczenia domku letniskowego online – najniższa cena
  • Kalkulator ubezpieczenia mienia domowego online
  • Kalkulator ubezpieczenia domu online – najniższa cena
  • Kalkulator ubezpieczenia mieszkania online – najniższa cena
  • Kalkulator ubezpieczenia domku letniskowego online – najniższa cena
  • Kalkulator ubezpieczenia zdrowotnego online dla rodziny
  • Kalkulator ubezpieczenia od wypadków online, cena
  • Kalkulator ubezpieczenia nadzorcy technicznego budowy (PCA)
  • Kalkulator ubezpieczenia roweru i rowerzysty online
  • Ubezpieczenie hulajnóg elektrycznych przez Internet
  • Kalkulator ubezpieczenia budowlanego i maszyn specjalistycznych online
  • Kalkulator ubezpieczeń rolniczych i ubezpieczeń ciągników dostępny online
  • Kalkulator ubezpieczenia od chorób wywołanych przez kleszcze online
  • Kalkulator online dotyczący ubezpieczenia od kolizji ze zwierzętami na drodze
  • Pomoc drogowa – ubezpieczenie samochodu przez Internet
  • Mapa strony z kalkulatorami ubezpieczeń online

Korzystaj bezpłatnie z asystent za darmo!

ArtykułyO nasNajczęściej zadawane pytaniaKontakty
Wszystkie ubezpieczenia
ArtykułyO nasNajczęściej zadawane pytaniaKontaktyZaloguj się
Zaloguj się

Kalkulator ubezpieczenia domu online – najniższa cena

Kalkulator ubezpieczenia domu wkrótce będzie dostępny

Kalkulator ubezpieczenia domu jednorodzinnego będzie dostępny już wkrótce. Na razie możesz skorzystać z naszych innych kalkulatorów.

  • Obowiązkowe ubezpieczenie samochodu
  • Ubezpieczenie samochodu w systemie KASKO
  • Ubezpieczenie podróżne
  • Pomoc drogowa
Wszystkie pakiety ubezpieczeniowe

Zaktualizowano: 2026-08

Individualaus namo draudimas: kodėl verta apsidrausti savo namus nuo pagrindų?

Įsikėlus gyventi į individualų namą, atsakomybės atsiranda gerokai daugiau nei gyvenant bute. Čia jau patys rūpinatės viskuo, nuo stogo ir šildymo sistemos iki kiemo priežiūros bei saugumo. Gamtos reiškiniai, techniniai gedimai ar vagystės gali sukelti nemenkų nuostolių, kuriuos tektų padengti iš savo kišenės. Todėl namo draudimas – tai praktiškas sprendimas, padedantis apsisaugoti nuo netikėtų situacijų ir išlaikyti finansinį stabilumą.

Skirtingai nei bute, individualus namas dažnai apima kelias zonas: gyvenamąją erdvę, garažą, terasą, pagalbinius statinius (pvz., pirtis, sandėliukus), kiemą su brangiais įrenginiais ir sodelį. Visos šios zonos gali būti pažeidžiamos tiek žmonių veiklos, tiek gamtos reiškinių, todėl draudimas tampa visapusiška apsauga.
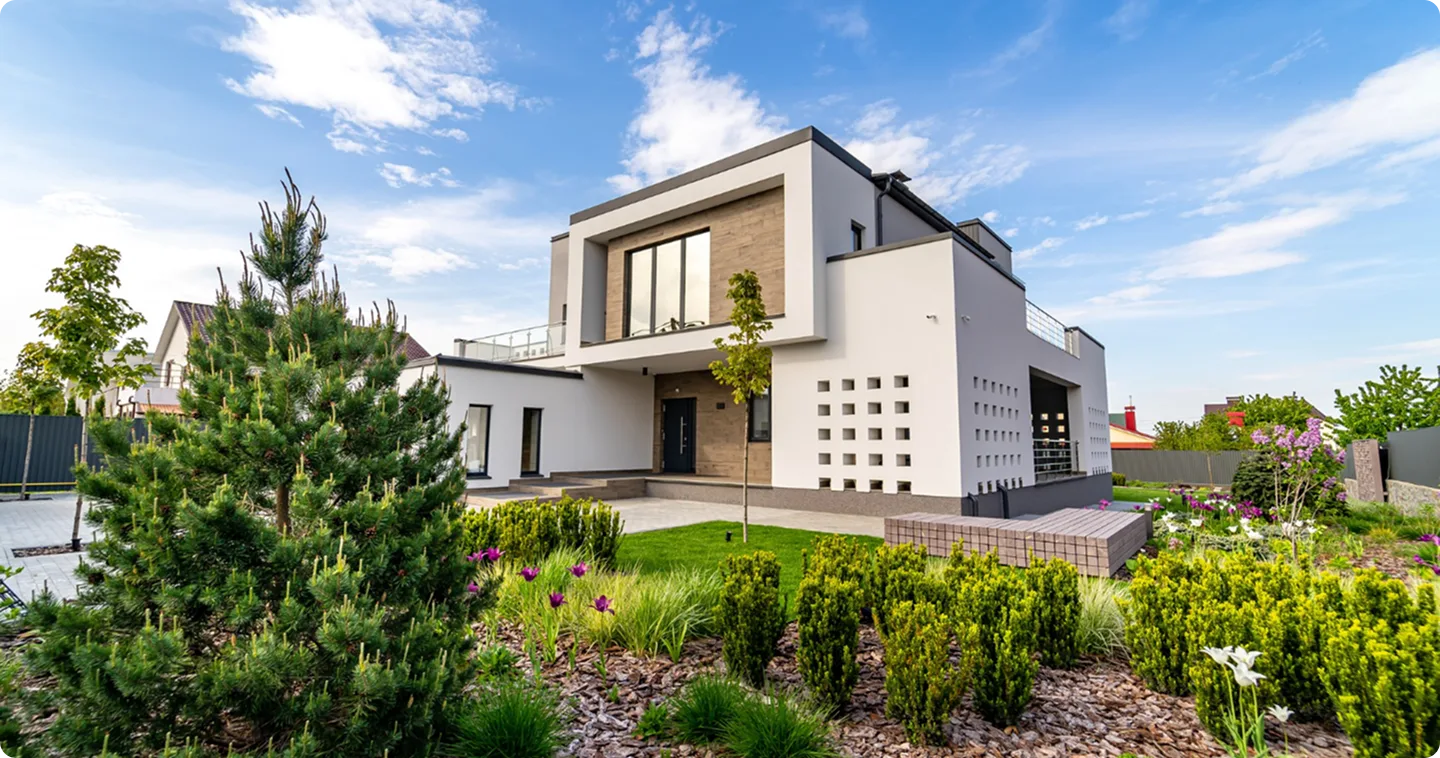
Individualaus namo draudimas saugo jūsų investiciją nuo netikėtumų – nuo stichijų iki vagystės, kad kasdienybė būtų rami nuo pamatų iki stogo.

Ką tiksliai apima individualaus namo draudimas?

Lietuvoje individualių namų draudimo paslaugos dažniausiai apima tris pagrindines kryptis: pastato (statinio) draudimą, namų turto draudimą ir civilinės atsakomybės draudimą. Kiekviena jų skirta tam tikram rizikų rinkiniui padengti ir gali būti pasirenkama atskirai arba kombinuojama pagal poreikį.

Statinio (pastato) draudimas apima pačias namo konstrukcijas: pamatus, sienas, stogą, langus, duris, kaminą, vamzdynus, elektros instaliacijas. Tai taip pat apima terasas, balkonus, tvoras, šilumos siurblius, saulės kolektorius ar net kieme esančius baseinus. Draudimas atlygina žalą dėl gaisro, sprogimo, vandens nutekėjimo, audros, krušos, žaibo, vandalizmo ar įsilaužimo padarinių.

Namų turto draudimas dengia visą namų viduje esantį turtą – baldus, buitinę techniką, kompiuterius, televizorius, telefonus, drabužius, buities reikmenis, net augintinių inventorių. Tai reiškia, kad jei į jūsų namus įsilaužtų ir pavogtų nešiojamą kompiuterį ar brangią kamerą – žala būtų atlyginta. Gaisro atveju, kai nukentėja tiek sienos, tiek vidaus įranga, būtent turto draudimas kompensuotų jūsų turėtą įrangą ir daiktus.
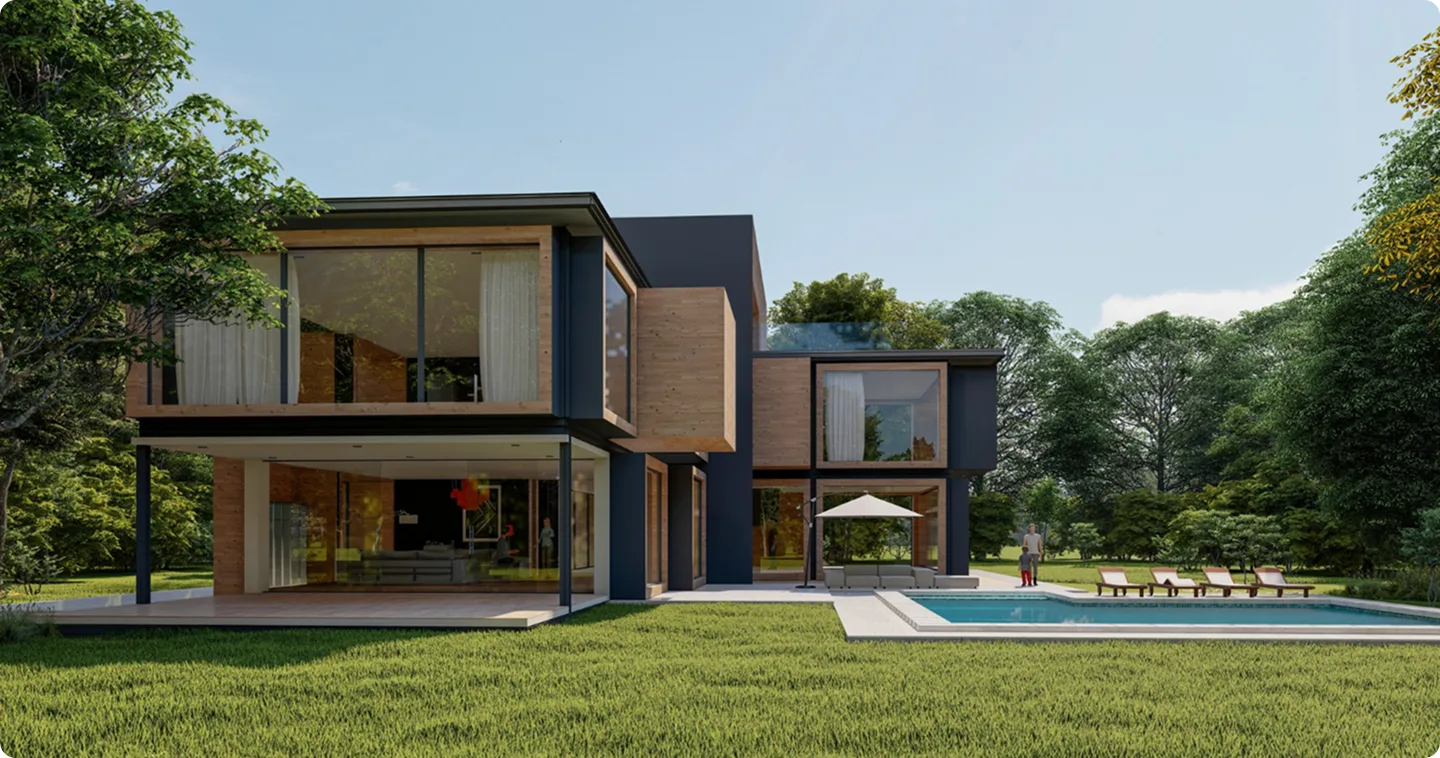
Draudimas dengia pastato konstrukcijas, stogą, langus, inžinerines sistemas, buitinę techniką bei terasą ar garažą – net ir civilinę atsakomybę kaimynams.

Svarbu žinoti, kad jei turite namų turto draudimą, jums nebereikia atskirai drausti televizoriaus, kompiuterio, telefono ar kitų atskirų daiktų, nebent jie naudojami komercinei veiklai ar yra labai didelės vertės. Tai labai taupo jūsų finansus ir laiką, bei sumažina draudimo perteklių, kurias gali sukelti išskaidytas draudimo valdymas.

Civilinės atsakomybės draudimas dažnai lieka nuošalyje, tačiau jis svarbus net ir gyvenantiems individualiuose namuose. Pavyzdžiui, jei dėl stipraus vėjo nuo jūsų namo nukritusi čerpė apgadintų kaimyno automobilį – žala būtų jūsų atsakomybė. Lygiai taip pat, jei jūsų augintinis pakenktų tretiesiems asmenims ar jų turtui, nuostolius tektų atlyginti jums. Tokiais atvejais civilinės atsakomybės draudimas padeda išvengti netikėtų finansinių išlaidų.

Ar galima kombinuoti skirtingus draudimus?
Sujunkite pastato, turto ir civilinės atsakomybės draudimus į vieną – mažiau rūpesčių, aiškesnės sąlygos ir geresnė kaina jūsų individualiam namui.

Taip, ir tai netgi rekomenduojama. Kiekvienas individualus namas yra skirtingas: vienas – miesto centre, kitas – sodyboje už 30 km. Vienas turi signalizaciją, kitas, tik šunį. Vienas, mūrinis, kitas, rąstinis. Todėl rizikos labai skiriasi. Kombinuodami draudimus, galite optimaliai prisitaikyti prie savo situacijos.

Pavyzdžiui, galite pasirinkti tik pastato draudimą, jei turite nedaug vertingo turto viduje. Arba, tik turto draudimą, jei pastatas priklauso bankui (pvz., per paskolą) ir jis jau yra apdraustas. Dažniausiai visgi pasirenkamas visas paketas: statinys + turtas + atsakomybė. Tai yra pilna apsauga nuo beveik visų grėsmių.

Draudimo kaina priklauso nuo kelių veiksnių: namo statybos metų, medžiagų, lokacijos, draudimo sumų, pageidaujamų rizikų. Kai kurios bendrovės siūlo papildomas paslaugas, tokias kaip avarinė pagalba namuose – kai įvykus nelaimei draudikas organizuoja meistrą, apmokėdamas kelionės ir darbo išlaidas.

Kodėl verta rinktis bendrą turto draudimą, o ne atskiras apsaugas kiekvienam daiktui?
Vienas turto draudimas apima buitinę techniką, mobiliuosius įrenginius, baldus ir inžinerines sistemas – išvengsite apsaugos spragų ir netikėtų išlaidų, lyginant su atskirų daiktų draudimu.

Daugelis draudimo paslaugų klientų perka atskirus daiktų draudimus – pavyzdžiui, telefonui, kompiuteriui, televizoriui. Nors tokie draudimai turi vietą rinkoje (ypač mobiliems įrenginiams), jei gyvenate nuosavame name ir jau turite namų turto draudimą, dažniausiai jų nebereikia. Kodėl?

Paprasta: namų turto draudimas apima beveik visą namuose esantį turtą. Jeigu sudegė televizorius dėl žaibo iškrovos ar buvo pavogtas įsilaužimo metu – tai jau įeina į bendrą polisą. Nereikia atskiro draudimo. Tai reiškia mažiau sutarčių, mažesnės administracinės išlaidos, mažiau galvos skausmo. O ir kaina dažnai būna mažesnė, nei atskirai draudžiant viską.

Žinoma, jeigu turite daiktų, kurie laikomi kitose patalpose (pvz., garaže ar vasarnamyje), verta pasitikrinti, ar polisas apima ir tą turtą. Taip pat jei jūsų įranga viršija bendrą turtinio draudimo limitą (pvz., labai brangus pianinas, kolekciniai daiktai) – juos galima apdrausti papildomai.

Namo draudimas ar buto draudimas: kur skirtumai?

Svarbu suprasti, kad namo draudimas skiriasi nuo buto draudimo. Gyvendami bute, už sienas, stogą, bendras komunikacijas dažnai atsako bendrija arba administratorius. Gyvendami kotedže, turite šiek tiek mišrią situaciją – vidus priklauso jums, bet kai kurias dalis dalinatės su kaimynais. Todėl pasirenkant draudimą būtina atsižvelgti į šias aplinkybes ir rinktis tai, kas atitinka jūsų poreikius ir atsakomybes ribas.

  • 🐘Ubezpieczenie od kolizji ze zwierzęciem
  • 🛻 Ubezpieczenie niezarejestrowanego samochodu
  • 🚗 Ubezpieczenie samochodu (TPVCA)
  • 🚘 Ubezpieczenie KASKO samochodu
  • 🚲Ubezpieczenie roweru
  • 👨🏻‍💼Ubezpieczenie przewoźnika
  • 🏍️ Ubezpieczenie motocykla
  • 🏍️ Ubezpieczenie KASKO motocykla
  • ☘️ Ubezpieczenie dla młodych kierowców
  • 🛵 Ubezpieczenie skutera
  • 🛞 Ubezpieczenie pojazdu czterokołowego
  • 🔗 Ubezpieczenie przyczepy
  • 🧳 Ubezpieczenie od odwołania podróży
  • 🧗 Ubezpieczenie wspinaczki górskiej
  • 🇪🇬 Ubezpieczenie podróży do Egiptu
  • 🤿 Ubezpieczenie nurkowania
  • 🎿 Ubezpieczenie narciarskie
  • 🌴 Ubezpieczenie wycieczek wypoczynkowych
  • 🏕️ Ubezpieczenie podróży związane z aktywnym wypoczynkiem
  • 🏡 Ubezpieczenie nieruchomości
  • 🏠 Ubezpieczenie domku letniskowego
  • 🏢 Ubezpieczenie mieszkania
  • 🏡 Ubezpieczenie domu
  • 🛋️ Ubezpieczenie mienia domowego
  • 🌳 Ubezpieczenie domku ogrodowego
  • 👷 Ubezpieczenie nadzorcy technicznego budowy (PCA)
  • 🚜 Specjalne ubezpieczenie transportowe
  • 🏗️ Ubezpieczenie budowlane (CAR)
UADBB
Wyświetl licencję

UADBB "Investicijų brokeris" jest licencjonowaną firmą brokerską. Potrzebujesz pomocy w wyborze ubezpieczenia? draudimasdraudykle.lt

SwedbankLuminorArteaSebCitadeleBigBankUrboMastercardVisaApple payGoogle payRevolutWiseN26Paysera

© 2026 Draudykle.lt. Wszelkie prawa zastrzeżone

  • Polityka prywatności
  • Polityka dotycząca plików cookie
  • Warunki użytkowania
  • Kariera zawodowa
  • Kontakty
  • Najczęściej zadawane pytania