Насколько подорожает страховка после ДТП: когда стоит сообщать о повреждениях, а когда — нет
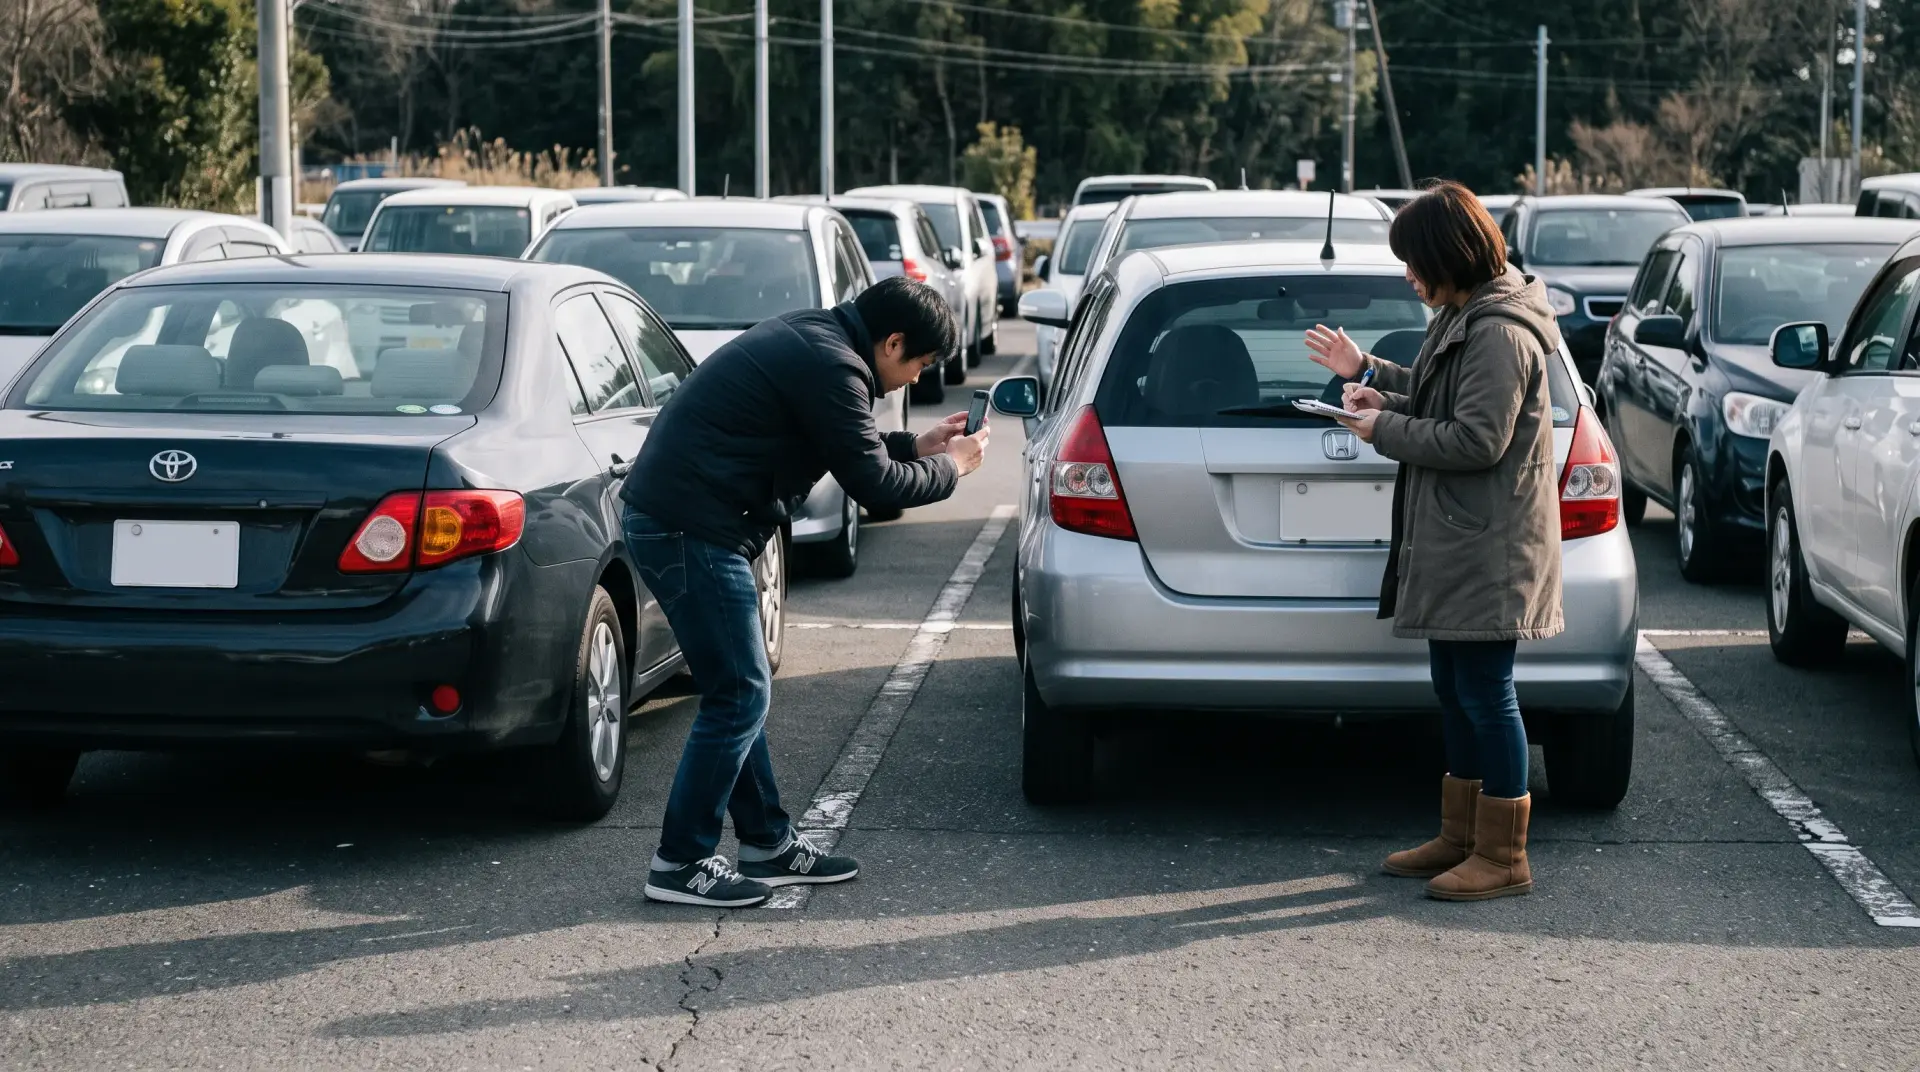
Вы на парковке задели бампер чужого автомобиля. Царапина небольшая, но заметная. И у вас сразу возникает вопрос: стоит ли звонить в страховую компанию или уладить дело на месте с другим водителем и заплатить из собственного кармана?
Многие в такой ситуации просто замирают. Одни боятся, что если заявят об ущербе, то в следующем году их страховые взносы удвоятся. Другие, напротив, не заявляют даже о более серьезных повреждениях — и потом сталкиваются с проблемами. Правда, как обычно, лежит где-то посередине.
В этой статье рассказывается, насколько на самом деле повышаются страховые взносы после ДТП, как работает система «бонус-малус» в конкретных цифрах и когда дешевле просто заплатить из собственного кармана.
КраткоПосле ДТП, в котором вы были виновны, стоимость обязательного автострахования (ОСАГО) может вырасти в следующем году из-за понижения вашего класса бонус-малус. Если предполагаемая стоимость ущерба меньше той суммы, которую вы переплатите в течение следующих нескольких лет, зачастую выгоднее оплатить ущерб самостоятельно и не подавать заявление о выплате страхового возмещения. Всегда сравнивайте цены нескольких страховщиков, так как влияние малуса варьируется.
Как работает система «бонус-малус»
Стоимость TPVCA (обязательного страхования гражданской ответственности) в Литве не одинакова для всех. Она определяется вашей историей вождения, которую страховщики оценивают на основе так называемого класса бонус-малус.
Принцип прост. Если вы ездите без ДТП, ваш класс повышается, и страховка становится дешевле. Если вы виновны в ДТП, ваш класс понижается, и страховка становится дороже.
У каждой страховой компании своя шкала, но логика остается той же. Обычно она варьируется от самого низкого (самого дорогого) до самого высокого (самого дешевого) класса, в котором предоставляется максимальная скидка. За каждый год без страховых случаев вы поднимаетесь на один класс. Но даже одно ДТП по вашей вине опускает вас сразу на несколько классов.
В этом и заключается суть. Один-единственный инцидент сводит на нет скидку, которую вы накапливали в течение нескольких лет.
Важное примечание: ваша история бонусов и штрафов привязана к водителю, а не к автомобилю. Если вы смените страховщика или автомобиль, вы не «потеряете» свой класс — новые страховщики обычно учитывают вашу историю страховых случаев за последние несколько лет.
Насколько на самом деле повышается стоимость страховки после ДТП по вашей вине?
Единой цифры, подходящей для всех, не существует. Стоимость зависит от вашего возраста, стажа вождения, автомобиля, места проживания и тарифов конкретной страховой компании. Но можно обозначить реалистичные пределы.
Если вы понизитесь на несколько классов, ваш взнос по страховке TPVCA на следующий год увеличится — точная сумма зависит от вашего профиля и выбранной страховой компании. В более серьезных случаях или при нескольких страховых случаях за короткий период времени последствия будут более значительными.
Однако последствия не заканчиваются уже через год. Чтобы восстановить свой класс, требуется время — как правило, несколько лет вождения без новых страховых случаев. Это означает, что переплата накапливается в течение всего этого периода.
2–4 года — именно столько в среднем требуется для восстановления утраченного класса бонус-малус
Это зависит от страховщика — повышение ставок TPVCA после страхового случая по вашей вине зависит от вашего профиля и тарифов конкретного страховщика
Несколько лет — именно в течение этого периода накапливается общая сумма переплаты из-за пониженного класса бонус-малус
Главный вопрос: оплачивать это самостоятельно или подавать заявление о выплате страхового возмещения?
Именно в этом и заключается настоящий страх водителей. Незначительная царапина, а решение так и не ясно.
На самом деле логика должна быть чисто математической. Сравните эти две цифры:
- Ориентировочная стоимость ущерба — сколько будет стоить ремонт ущерба, нанесенного другой стороне.
- Общая сумма переплаты — на сколько больше вы заплатите за страховку в течение всего периода сброса бонусно-малусного класса.
Если сумма ущерба меньше суммы переплаты, зачастую выгоднее оплатить ущерб самостоятельно и не подавать заявление о выплате страхового возмещения. Если она больше — подавайте заявление; для этого и существует страховка.
Страховка предназначена для покрытия крупных убытков, а не мелких царапин. Подача заявления о выплате страхового возмещения за мелкий ущерб часто обходится дороже, чем сам ущерб.
Алгоритм принятия решения в простых шагах
Но как быстро принять такое решение, пока вы ещё стоите рядом со своим автомобилем? Вот простая последовательность действий.
- Визуально оцените ущерб. Это поверхностная царапина или уже есть деформация или сломанные детали?
- Если повреждения явно значительные (деформированные детали кузова, пострадавшие люди, в аварию попало несколько автомобилей) — без колебаний сообщите об этом.
- Если повреждения незначительны и оба водителя согласны — узнайте стоимость ремонта.
- Сравните эту сумму с тем, насколько вы, вероятно, переплатите за следующие несколько лет.
- Если есть пострадавшие — всегда подавайте заявление о выплате страхового возмещения, независимо от ущерба имуществу.
Предупреждение: Ни в коем случае не пытайтесь урегулировать вопрос «по-дружески» на месте, если в результате ДТП пострадали люди, есть подозрение, что водитель находился в состоянии алкогольного опьянения, или другая сторона ведет себя неадекватно. В таких случаях необходимо вызвать полицию и обеспечить официальное оформление всех обстоятельств.
Пример расчета
Рассмотрим конкретный сценарий с цифрами.
Допустим, вы поцарапали бампер чужого автомобиля на парковке. Ремонт обойдётся в определённую сумму. Ваш текущий годовой взнос по полису TPVCA также составляет определённую сумму. Решение зависит от соотношения этих двух сумм.
| Критерии | Я сообщаю об ущербе | Я оплачиваю ущерб самостоятельно |
|---|
| Текущая сумма ущерба | 0 евро (покрывается страховщиком) | Стоимость ремонта |
| Страхование на следующий год | Увеличение в связи с штрафными санкциями | Остается без изменений |
| Страхование на 2 года | Увеличивается в меньшей степени | Остается прежней |
| 3-летний полис | Приближается к предыдущему уровню | Остается на прежнем уровне |
| Общая дополнительная сумма | Переплата в период восстановления | Расходы на разовый ремонт |
Если стоимость ремонта меньше общей суммы переплаты за период возмещения, стоит оплатить его самостоятельно. Если она выше, подайте заявление о выплате страхового возмещения — для этого и существует страхование.
График: Накопленная переплата по страховке (евро) за 3 года после подачи заявления о выплате по вине владельца в сравнении с разовыми затратами на ремонт. Кривая переплаты постепенно растёт, а точка пересечения указывает на порог ущерба, за пределами которого подача заявления о выплате становится невыгодной.
Комплексное страхование (КАСКО): немного иная логика
До сих пор мы обсуждали обязательное страхование. В случае с комплексным страхованием (КАСКО) ситуация немного иная.
Комплексное страхование покрывает ущерб, нанесенный вашему собственному автомобилю, независимо от того, кто виноват. Самым важным фактором здесь является франшиза — то есть сумма, которую вы платите из собственного кармана, прежде чем вступает в силу страховое покрытие.
Если ваша франшиза по КАСКО превышает сумму понесенного ущерба, обращаться в страховую компанию вообще нет смысла — в любом случае вам придется покрыть всю сумму самостоятельно.
Распространенные ошибки
Отсутствие документального подтверждения серьезных повреждений. Вы урегулируете вопрос на месте, но позже выясняется, что ущерб гораздо больше, или другая сторона передумывает и все-таки подает заявление о выплате страхового возмещения.
Документирование каждой мелочи. Зафиксирована небольшая царапина, страховой рейтинг снижается, а переплата превышает фактический ущерб.
Отказ от подписания протокола о ДТП. Даже если вы договорились урегулировать претензию самостоятельно, стоит записать данные другого водителя и сфотографировать место происшествия. Устная договоренность не имеет юридической силы.
Они не сравнивают страховые компании. Разные страховые компании по-разному рассчитывают влияние ДТП на страховые взносы. После подачи заявления о выплате страхового возмещения тариф у одной страховой компании может вырасти более резко, чем у другой.
«После небольшого ДТП моя страховая компания предложила мне более высокую ставку на следующий год. Я сравнил цены в Интернете и обнаружил, что другая страховая компания предлагает такое же покрытие по более низкой цене. Так я сэкономил деньги». — Томас, Каунас
Что делать после ДТП: краткое руководство
Каким бы ни было ваше решение, некоторые шаги остаются неизменными.
- Убедитесь, что никто не пострадал. Если пострадавшие есть, вызовите скорую помощь и полицию.
- Сфотографируйте автомобили, повреждения, окружающую обстановку и номера автомобилей.
- Запишите контактные данные другого водителя и информацию о его страховке.
- Заполните протокол ДТП, если вы собираетесь заявить о повреждениях.
- Прежде чем обращаться к своему страховщику, оцените масштаб ущерба и вероятные расходы из собственного кармана.
Процент водителей, не знающих, как работает бонус за безаварийную езду: 60%
Часто задаваемые вопросы
Приведет ли одно дорожно-транспортное происшествие к значительному увеличению моих страховых взносов? Точное увеличение зависит от вашего профиля и вашей страховой компании. Более серьезный ущерб или несколько страховых случаев за короткий период времени окажут большее влияние.
Подорожает ли моя страховка, если я не был виновником ДТП? Если вы являетесь невиновной стороной, ваш класс скидки за безаварийную езду не должен снизиться в результате этого, а ущерб покроет страховщик виновника. Однако всегда проверяйте, как был зафиксирован инцидент.
Сколько времени требуется, чтобы восстановить свой класс скидки за безаварийную езду? Обычно 2–4 года вождения без новых страховых случаев по вашей вине. Ваш класс постепенно повышается с каждым годом безаварийной езды.
Можно ли после подачи заявления о выплате перейти к другому страховщику, чтобы получить более низкую ставку? Да. По истечении срока действия вашего полиса вы можете выбрать любого страховщика. Новые страховщики изучат вашу историю страховых случаев, но их тарифы различаются, поэтому, сравнив цены, вы сможете найти более выгодный вариант.
Нужно ли документировать ущерб, если я согласился оплатить его самостоятельно? Формально — нет, но это необходимо для вашей собственной защиты: сфотографируйте место происшествия и запишите данные другого водителя. Без доказательств он может подать заявление о выплате страхового возмещения позже.
Краткий вывод
Насколько увеличится ваша страховая премия после ДТП, зависит от масштаба ущерба и вашего класса скидки за безаварийную езду. Прежде чем сообщать о незначительном ущербе, всегда сравнивайте стоимость ремонта с ожидаемым повышением премии — если ущерб явно незначительный, зачастую дешевле оплатить его самостоятельно.
И не забывайте это простое правило: после ДТП вы не обязаны оставаться в той же страховой компании.
Сравните цены на страховку всего за несколько минут
Draudykle.lt поможет вам сравнить предложения самых популярных страховщиков в Литве и оформить страховку онлайн.
Сравнить цены →