На скільки подорожчає страховка після ДТП: коли варто повідомляти про пошкодження, а коли — ні
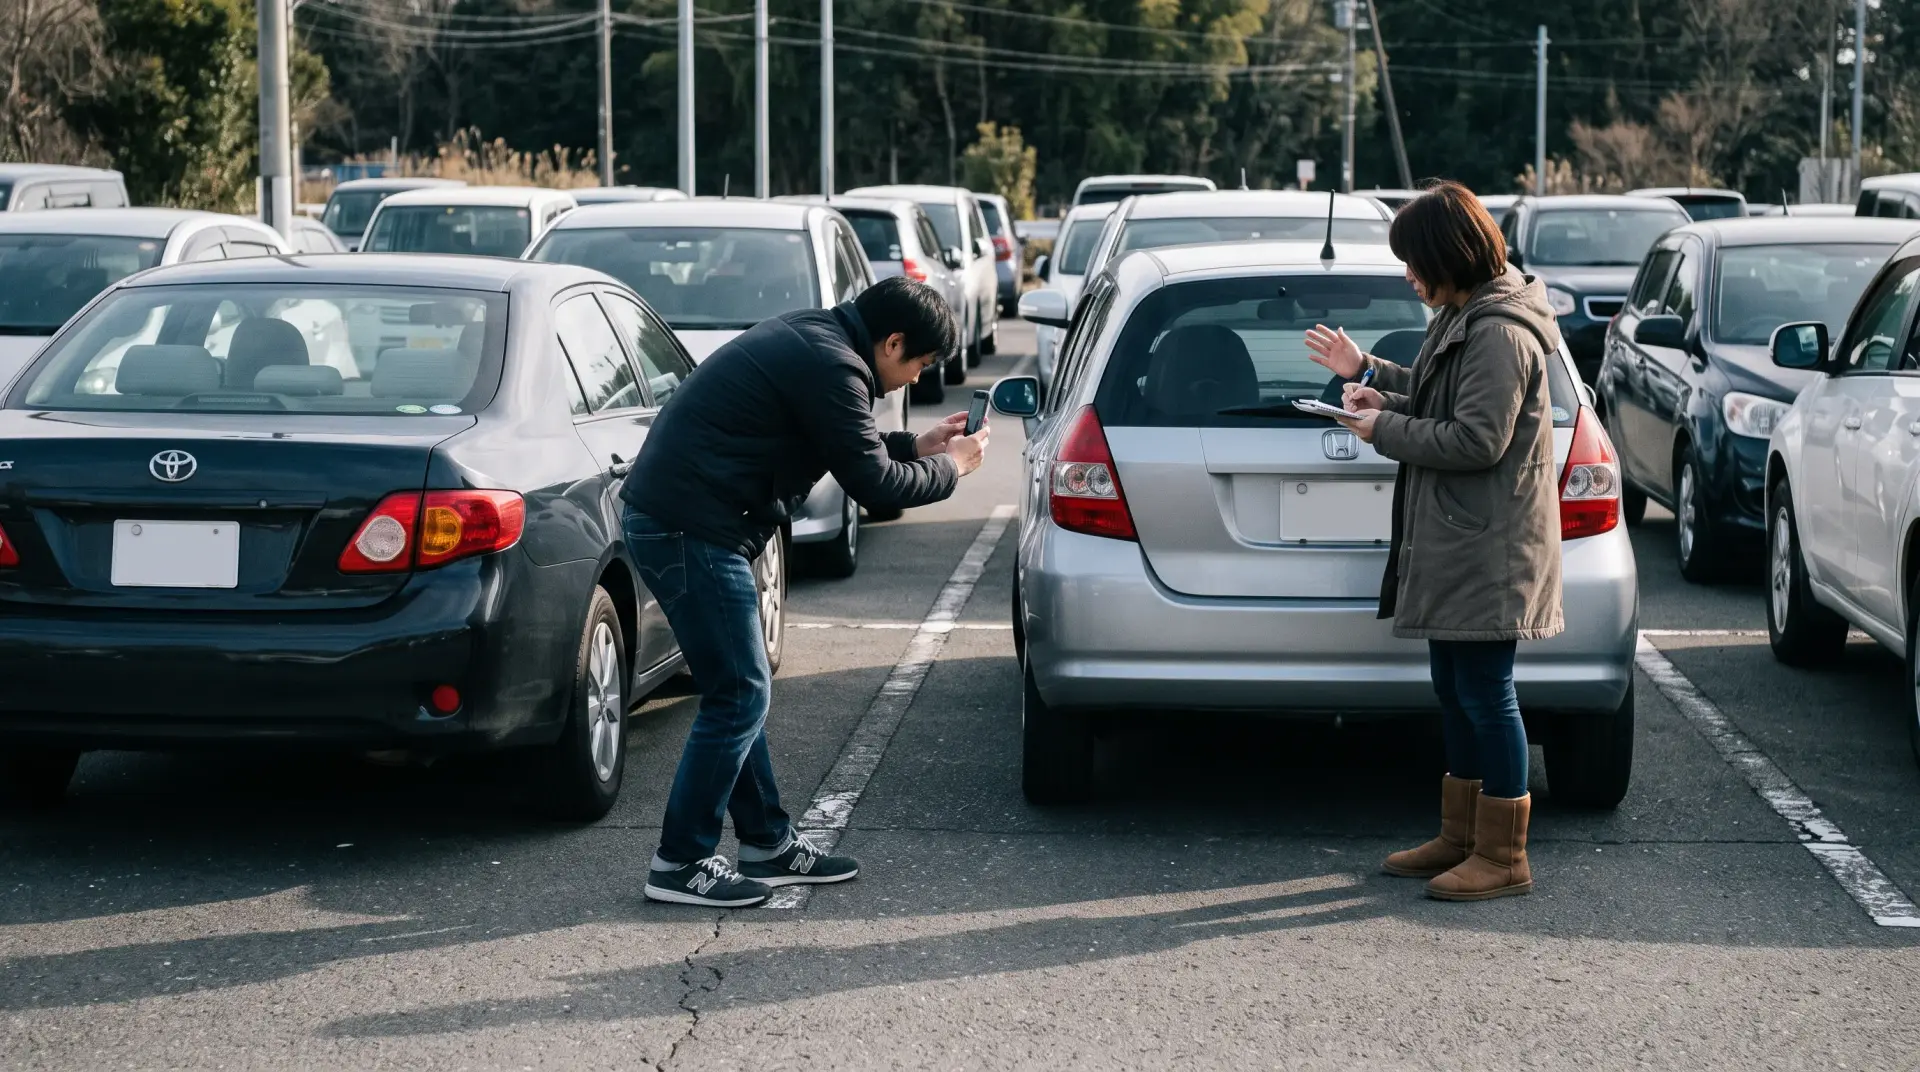
Ви зачепили бампер чужої машини на парковці. Подряпина невелика, але помітна. І у вас одразу виникає питання: чи варто дзвонити до страхової компанії, чи краще домовитися на місці з іншим водієм і заплатити з власної кишені?
Багато людей у такій ситуації просто завмирають. Дехто боїться, що якщо повідомити про пошкодження, то наступного року страхові внески подвояться. Інші, навпаки, не повідомляють навіть про більш серйозні пошкодження — і потім стикаються з проблемами. Правда, як завжди, лежить десь посередині.
У цій статті пояснюється, наскільки насправді зростають страхові внески після ДТП, як працює система «бонус-малус» у конкретних цифрах і коли дешевше просто заплатити з власної кишені.
КороткоПісля ДТП, в якій ви були винні, вартість обов’язкового автострахування (TPVCA) може зрости наступного року через зниження вашого класу бонус-малус. Якщо орієнтовна вартість збитків менша за суму, яку ви переплатите протягом наступних кількох років, часто вигідніше оплатити збитки самостійно, а не подавати заяву про відшкодування. Завжди порівнюйте ціни кількох страховиків, оскільки вплив малусу може відрізнятися.
Як працює система «бонус-малус»
Вартість TPVCA (обов’язкового страхування цивільної відповідальності) у Литві не однакова для всіх. Вона визначається вашою історією водіння, яку страховики оцінюють на основі так званого класу бонус-малус.
Принцип простий. Якщо ви їздите без ДТП, ваш клас підвищується, і страховка стає дешевшою. Якщо ви винні в ДТП, ваш клас знижується, і страховка стає дорожчою.
Кожна страхова компанія має власну шкалу, але логіка залишається схожою. Зазвичай вона варіюється від найнижчого (найдорожчого) до найвищого (найдешевшого) класу, де застосовується найбільша знижка. За кожен рік без страхових випадків ви піднімаєтеся на один клас. Але навіть одна ДТП, в якій ви винні, опускає вас одразу на кілька класів.
У цьому й полягає суть. Один-єдиний випадок зводить нанівець знижку, яку ви накопичували протягом кількох років.
Важлива примітка: ваша історія бонусів і штрафів прив’язана до водія, а не до автомобіля. Якщо ви зміните страховика або автомобіль, ви не «втратите» свій клас — нові страховики зазвичай враховують вашу історію страхових випадків за останні кілька років.
Наскільки насправді зростає вартість страхування після ДТП з вашої вини?
Немає єдиної цифри, яка б підходила для всіх. Ціна залежить від вашого віку, досвіду водіння, автомобіля, місця проживання та тарифів конкретної страхової компанії. Але можна окреслити реалістичні межі.
Якщо ви опуститеся на кілька класів, ваша премія за полісом TPVCA на наступний рік зросте — точна сума залежить від вашого профілю та обраної страхової компанії. У більш серйозних випадках або коли протягом короткого періоду часу відбувається кілька страхових випадків, наслідки будуть значнішими.
Але наслідки не закінчуються вже через рік. Щоб відновити свій клас, потрібен час — зазвичай кілька років водіння без нових страхових випадків. Це означає, що надмірна оплата накопичується протягом усього цього періоду.
2–4 роки — саме стільки, в середньому, потрібно, щоб відновити втрачений клас бонус-малус
Це залежить від страховика — підвищення страхових премій за програмою TPVCA після страхового випадку з вашої вини залежить від вашого профілю та тарифів конкретного страховика
Кілька років — період, протягом якого накопичується загальна сума надмірної оплати через зниження класу бонус-малус
Головне питання: оплатити це самостійно чи подати заявку на відшкодування?
Саме в цьому полягає справжній страх водіїв. Незначна подряпина, а рішення все одно неясне.
Насправді логіка має бути суто математичною. Порівняйте ці дві цифри:
- Орієнтовна вартість збитків — скільки коштуватиме ремонт збитків, заподіяних іншій стороні.
- Загальна надплата — на скільки більше ви заплатите за страхування протягом усього періоду обнулення бонусно-малусної системи.
Якщо збиток менший за надлишкову суму, часто вигідніше оплатити його самостійно, а не подавати заяву про відшкодування. Якщо він більший — подавайте заяву; саме для цього і існує страхування.
Страхування призначене для покриття значних збитків, а не дрібних подряпин. Подання заяви про відшкодування за незначні пошкодження часто коштує дорожче, ніж самі пошкодження.
Схема прийняття рішення у простих кроках
Але як швидко прийняти таке рішення, коли ви ще стоїте біля свого автомобіля? Ось проста послідовність дій.
- Візуально оцініть пошкодження. Це поверхнева подряпина чи вже є деформація або зламані деталі?
- Якщо пошкодження явно значні (деформовані частини кузова, постраждалі люди, залучені кілька автомобілів) — повідомте про це без вагань.
- Якщо пошкодження незначні й обидва водії згодні — з’ясуйте вартість ремонту.
- Порівняйте цю суму з тією, яку ви, ймовірно, переплатите протягом наступних кількох років.
- Якщо є постраждалі — завжди подавайте заяву про відшкодування, незалежно від матеріальних збитків.
Увага: Ніколи не намагайтеся вирішити справу «по-доброму» на місці, якщо в ДТП постраждали люди, є підозра, що водій перебував у стані алкогольного сп’яніння, або інша сторона поводиться неадекватно. У таких випадках обов’язково слід викликати поліцію та офіційно зафіксувати всі обставини.
Приклад розрахунку
Розглянемо конкретний сценарій із цифрами.
Припустимо, ви подряпали бампер чужого автомобіля на парковці. Ремонт обійдеться в певну суму. Ваш поточний річний страховий внесок за полісом TPVCA також становить певну суму. Рішення залежить від співвідношення цих двох сум.
| Критерії | Я повідомляю про пошкодження | Я оплачую це самостійно |
|---|
| Поточна сума збитків | 0 євро (покривається страховиком) | Вартість ремонту |
| Страхування на наступний рік | Збільшення через штрафи | Залишається незмінною |
| 2-річне страхування | Зростає менше | Залишається без змін |
| 3-річний поліс | Наближається до попереднього рівня | Залишається незмінним |
| Загальна додаткова сума | Переплата під час періоду відновлення | Одноразові витрати на ремонт |
Якщо вартість ремонту менша за загальну суму переплати протягом періоду відшкодування, варто оплатити її самостійно. Якщо вона вища, подайте заявку на відшкодування — саме для цього існує страхування.
Діаграма: Сукупна переплата за страховкою (EUR) протягом 3 років після подання заяви про вину, у порівнянні з одноразовою вартістю ремонту. Крива переплати поступово зростає, а точка перетину вказує на поріг збитків, за яким подання заяви стає економічно невигідним.
Комплексне страхування (КАСКО): дещо інша логіка
Досі ми обговорювали обов’язкове страхування. З комплексною страховкою (КАСКО) ситуація дещо інша.
Комплексне страхування покриває збитки, завдані вашому автомобілю, незалежно від того, хто винен. Найважливішим фактором тут є франшиза — тобто сума, яку ви сплачуєте з власної кишені, перш ніж почне діяти страхове покриття.
Якщо ваша франшиза за КАСКО перевищує суму завданих збитків, звертатися до страховика взагалі немає сенсу — у будь-якому разі ви покриєте всю суму самостійно.
Поширені помилки
Відсутність документального підтвердження серйозних пошкоджень. Ви вирішуєте питання на місці, але пізніше виявляється, що збитки набагато більші, або інша сторона змінює свою думку і все-таки подає заяву про відшкодування.
Фіксація кожної дрібниці. Зафіксовано невелику подряпину, страховий рейтинг знижується, а переплата перевищує фактичний збиток.
Відмова підписати протокол про ДТП. Навіть якщо ви домовилися врегулювати претензію самостійно, варто записати дані іншого водія та сфотографувати місце події. Усна домовленість не має юридичної сили.
Вони не порівнюють страховиків. Різні страховики по-різному розраховують вплив на страхові премії. Після подання претензії страховий внесок у одного страховика може зрости різкіше, ніж у іншого.
«Після незначної ДТП моя страхова компанія запропонувала мені вищу ціну на наступний рік. Я порівняв ціни в Інтернеті й виявив, що інша страхова компанія пропонує той самий обсяг страхового покриття за нижчою ціною. Ось так я заощадив гроші». — Томас, Каунас
Що робити після ДТП: короткий посібник
Яким би не було рішення, кілька кроків залишаються незмінними.
- Переконайтеся, що ніхто не постраждав. Якщо хтось постраждав, викличте допомогу та поліцію.
- Зробіть фотографії автомобілів, пошкоджень, навколишнього середовища та номерних знаків.
- Запишіть контактні дані іншого водія та інформацію про його страховку.
- Заповніть протокол про ДТП, якщо ви повідомляєте про пошкодження.
- Перш ніж звертатися до страхової компанії, оцініть масштаб пошкоджень та ймовірні витрати з власної кишені.
Відсоток водіїв, які не знають, як працює бонус за безаварійну їзду: 60%
Поширені запитання
Чи призведе одна дорожньо-транспортна пригода до значного підвищення моїх страхових премій? Точний розмір підвищення залежить від вашого профілю та страхової компанії. Більш серйозні пошкодження або кілька страхових випадків протягом короткого періоду часу матимуть більший вплив.
Чи подорожчає моя страховка, якщо я не був винним у ДТП? Якщо ви є потерпілою стороною, ваш клас бонусу за безаварійну їзду не повинен знизитися внаслідок цього, а страховик винної сторони покриє збитки. Однак завжди перевіряйте, як було задокументовано інцидент.
Скільки часу потрібно, щоб відновити свій клас беззбитковості? Зазвичай 2–4 роки водіння без нових страхових випадків з вашої вини. Ваш клас поступово покращується з кожним роком без ДТП.
Чи можна після подання заяви про відшкодування перейти до іншого страховика, щоб отримати нижчий тариф? Так. Коли термін дії вашого поліса закінчиться, ви можете обрати будь-якого страховика. Нові страховики перевірять вашу історію страхових випадків, але їхні тарифи різняться, тому, порівнявши ціни, ви зможете знайти дешевший варіант.
Чи потрібно документувати збитки, якщо я погодився оплатити їх самостійно? Формально — ні, але це необхідно для вашого захисту: сфотографуйте місце події та запишіть дані іншого водія. Без доказів він може пізніше подати претензію.
Короткий висновок
Наскільки зросте ваша страхова премія після ДТП, залежить від масштабів збитків та вашого класу знижки за безаварійну їзду. Перш ніж повідомляти про незначні пошкодження, завжди порівнюйте вартість ремонту з очікуваним підвищенням страхової премії — якщо пошкодження явно незначні, часто дешевше оплатити їх самостійно.
І не забувайте про це просте правило: після ДТП ви не зобов’язані залишатися в тій самій страховій компанії.
Порівняйте ціни на страхування всього за кілька хвилин
Draudykle.lt допоможе вам порівняти пропозиції найпопулярніших страхових компаній Литви та оформити страховку онлайн.
Порівняти ціни →