Скільки коштує страхування квартири і які фактори впливають на ціну?
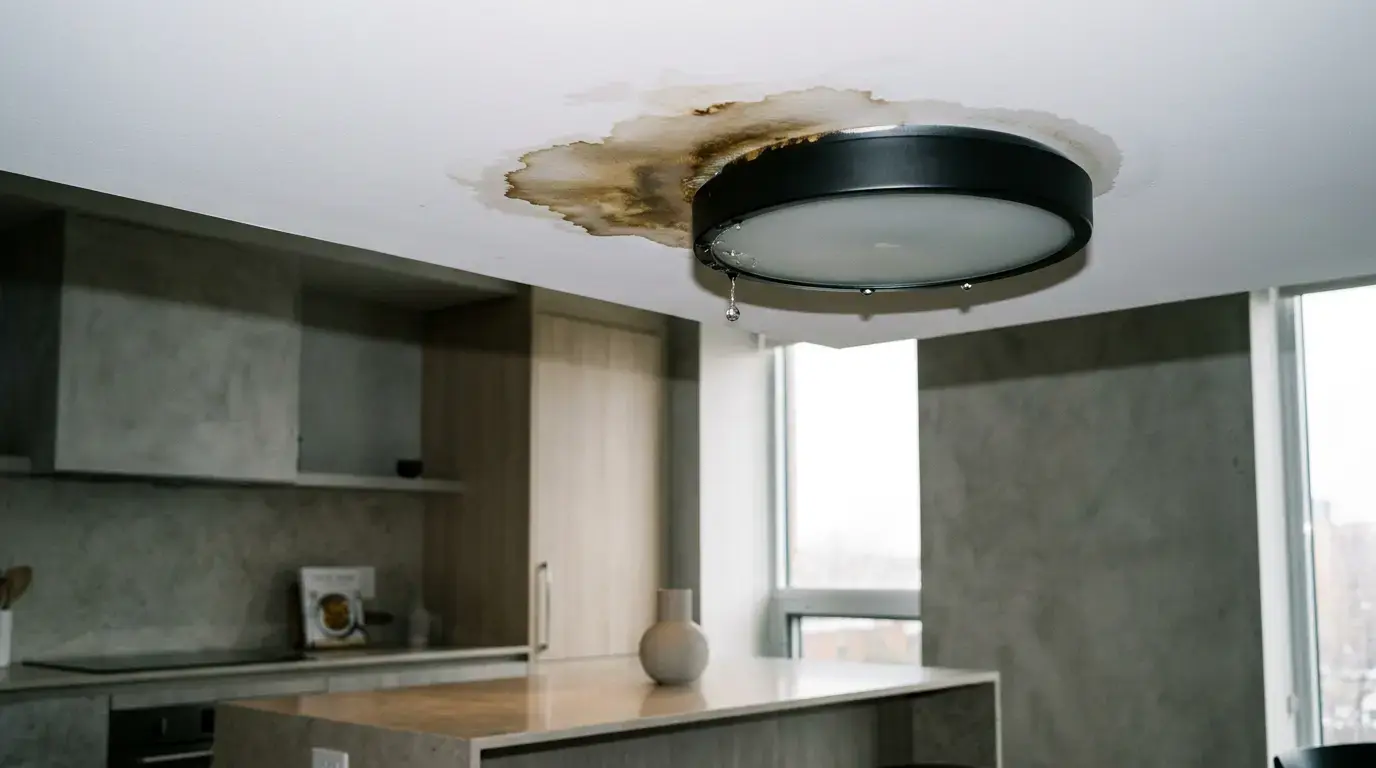
Уявіть собі: у ванній кімнаті лопнув шланг, вода текла всю ніч, і до ранку стеля у вашого сусіда знизу вже вкрилася коричневими плямами, а зі світильників капає вода. Орієнтовна вартість ремонту становить кілька тисяч євро. У вас є страхування житла, тож, здавалося б, усе гаразд. Але ви отримуєте не повну суму відшкодування, а лише її частину. Чому? Тому що п’ять років тому ви встановили занадто низьку суму страхового покриття.
Такий сценарій трапляється в Литві частіше, ніж нам хотілося б. Люди дізнаються, «скільки коштує страхування квартири», платять кілька десятків євро на рік і вважають, що все гаразд. Але справжня проблема виникає лише тоді, коли страховий випадок дійсно трапляється.
У цій статті ми розповімо, що насправді визначає ціну, які суми страхового покриття є типовими в Литві та як уникнути тієї єдиної помилки, яка в підсумку обходиться найдорожче.
КороткоСтрахування житла в Литві зазвичай коштує від кількох десятків до кількох сотень євро на рік, залежно від розміру житла, його розташування, суми страхового покриття та обраного типу страхування. Важливий факт: якщо страхова сума встановлена занадто низькою, страховик може пропорційно зменшити суму виплати. Перед підписанням договору переконайтеся, що страхова сума відповідає фактичній вартості відновлення майна.
Скільки насправді коштує страхування квартири в Литві?
Коротка відповідь: від кількох десятків до кількох сотень євро на рік.
Страхування стандартної міської квартири зазвичай коштує кілька десятків євро на рік. Більш простора квартира або будинок коштують дорожче, оскільки мають більше окремих конструктивних елементів — дах, фундамент, а іноді й господарські будівлі — і їхня загальна вартість вища.
Чому такий широкий діапазон цін? Тому що дві квартири однакового розміру можуть коштувати зовсім по-різному. Все залежить від того, що саме ви страхуєте і на яку суму.
** Залежить від суми страхового покриття, площі та обсягу страхового захисту
**Вартість страхування квартири
** зазвичай вища, ніж вартість страхування будинку, через вищу вартість відновлення та більшу кількість конструктивних елементів
**Вартість страхування житла
** залежить від умов обраного полісу
**Типова франшиза
Страховики не оприлюднюють точні тарифи, а сайти порівняння часто надають лише калькулятор без будь-яких пояснень. Тому перед тим, як натиснути кнопку, варто зрозуміти, які фактори визначають ці цифри.
Що визначає вартість страхування житла
Ціна не є випадковою. Вона складається з кількох конкретних складових.
Страхова сума. Це максимальна сума, яку виплатить страховик. Чим вона вища, тим дорожчий поліс — але й тим ширше покриття. Саме тут криється найпоширеніша помилка — детальніше про це нижче.
Тип і розмір житла. Квартира в багатоквартирному будинку, односімейний будинок або котедж — ризики різняться. Більша площа та більше конструктивних елементів означають вищу відновну вартість.
Місцезнаходження. Центр міста, передмістя чи сільська місцевість. Від цього залежить ймовірність пожежі, крадіжки чи затоплення.
Рік будівництва та матеріали. Дерев’яний будинок є більш ризикованим, ніж цегляний. Стара електропроводка або сантехніка збільшують ймовірність інцидентів.
Обраний обсяг страхового покриття. Базовий поліс покриває пожежу, пошкодження водою та шторми. Ви також можете додатково застрахувати своє домашнє майно, цивільну відповідальність перед сусідами, скло та побутову техніку від поломок.
Франшиза. Це сума, яку ви сплачуєте з власної кишені у разі страхового випадку. Більша франшиза означає дешевший поліс, але й більші витрати з власної кишені за кожен випадок.
| Фактор | Знижує ціну | Збільшує вартість |
|---|
| Страхова сума | Нижча (але ризикованіша) | Вища |
| Франшиза | Вища | Нижча |
| Тип житла | Цегляна квартира | Дерев'яний будинок |
| Обсяг покриття | Тільки будівля | + майно, цивільна відповідальність |
| Рік будівництва | Новіший | Старіше |
Найпоширеніша помилка, яка обходиться найдорожче
Ось у чому суть. Люди шукають найдешевший поліс і, прагнучи знизити ціну, вказують занадто низьку страхову суму. На перший погляд, це логічно — менша сума означає менший страховий внесок. Але саме тут вступає в дію правило пропорційного зменшення, про яке мало хто говорить.
Простіше кажучи, якщо фактична вартість відновлення вашого будинку становить 80 000 євро, а ви застрахували його лише на 40 000 євро, страховик вважатиме, що ви застрахували лише половину майна. У разі настання страхового випадку страховик пропорційно зменшує суму виплати — навіть якщо сам збиток менший за страхову суму.
Важливо: Зверніть увагу на правило пропорційного зменшення. Якщо страхова сума становить лише 50 % від фактичної вартості будинку, страховик може виплатити лише приблизно половину фактичної суми збитку в разі подання страхової вимоги. Решту вам доведеться покрити самостійно. Недострахування — найпоширеніша причина того, що страхові виплати виявляються нижчими, ніж очікувалося.
Саме тому на страховій сумі не варто економити. Вона має відображати фактичну суму, необхідну для відновлення вашого будинку — не ринкову ціну, не кадастрову вартість, а саме витрати на реконструкцію (будівництво).
Дешевий страховий поліс із недостатньою сумою страхового покриття створює хибне відчуття безпеки, яке стає очевидним лише тоді, коли вже занадто пізно.
Як розрахувати правильну страхову суму
На практиці це питання кількох кроків.
- Вартість відновлення будівлі. Її можна приблизно розрахувати, виходячи з площі. Вартість відновлення залежить від рівня оздоблення, регіону та будівельних матеріалів — для більш точної оцінки варто проконсультуватися з будівельним фахівцем або скористатися інструментом оцінки, наданим страховиком.
- Побутові речі. Оцініть меблі, побутову техніку, одяг та електроніку окремо. У середній квартирі міститься чимало речей — часто більше, ніж люди усвідомлюють.
- Цивільна відповідальність. Варто розглянути можливість придбання цього виду страхування. Якщо ви затопите будинок сусіда, це страхування покриє витрати на ремонт. Без нього вам доведеться платити з власної кишені.
Приклад принципу розрахунку (ілюстративний)

Відновлення будівлі: площа × вартість відновлення за м²
Домашнє майно: меблі + побутова техніка + інші предмети
Цивільна відповідальність: відповідно до умов обраного поліса
------------------------------------------------------
Загальна страхова сума: сума всіх складових

Точна річна страхова премія визначається конкретним страховиком та вашими індивідуальними обставинами.
Як заощадити гроші, не поступаючись обсягом страхового покриття
Ви можете розумно знизити вартість, не залишаючи прогалин у страховому покритті.
- Оберіть вищу франшизу. Збільшення франшизи часто призводить до помітного зниження вашого щорічного страхового внеску. Логіка проста — дрібні збитки ви покриваєте самостійно, а страховку залишаєте для більш серйозних випадків.
- Страхуйте те, що дійсно має значення. Не всім потрібне покриття на випадок розбиття скла або виходу з ладу дорогої побутової техніки. Але ви точно не повинні відмовлятися від покриття структурних пошкоджень, пошкоджень від води та цивільної відповідальності.
- Порівняйте пропозиції кількох страховиків. Страхування однієї й тієї ж квартири може коштувати значно по-різному в різних компаніях — через різні моделі оцінки ризиків. Порівнювати дійсно вигідно.
Поширені помилки, яких слід уникати
Є кілька пасток, у які щороку потрапляють люди.
- Вони страхують лише саму будівлю і забувають про своє майно. У разі пожежі стіни відновлюють, але компенсації за згорілі меблі та побутову техніку не надають.
- Вони вказують кадастрову вартість замість відновлювальної вартості. Це дві абсолютно різні цифри — і саме через це страхове покриття виявляється недостатнім.
- Вони не оновлюють поліс після ремонту. Ви вклали кошти в нову кухню та ванну кімнату, але сума страхового покриття залишається незмінною. Якщо трапиться збиток, компенсація не відповідатиме новій вартості.
- Вони не перевіряють виключення. Деякі поліси не покривають збитки, спричинені старою сантехнікою або неналежним обслуговуванням. Варто ознайомитися з умовами договору до підписання, а не після того, як трапиться інцидент.
«Я думав, що застрахований належним чином — щороку платив дуже мало. Коли я затопив квартиру сусіда, виявилося, що сума страхового покриття становила лише половину необхідної, і мені зменшили виплату. Тепер я завжди перевіряю вартість заміщення». — Томас, Каунас
Поширені запитання
Скільки коштує страхування житла для стандартної двокімнатної квартири? Ціна залежить від суми страхового покриття, франшизи та додаткових опцій страхування. Найкращий спосіб отримати точний розрахунок вартості — звернутися безпосередньо до страховика або скористатися порівняльною платформою, ввівши дані про ваше житло.
У чому різниця між вартістю страхування квартири та будинку? Вартість страхування будинку зазвичай вища. Будинок має більше конструктивних елементів (дах, фундамент, а іноді й господарські будівлі) та вищу загальну відновну вартість, тому ризик є більшим.
Які фактори найбільше впливають на вартість страхування житла? Насамперед — страхова сума, тип житла та його розташування. Сума франшизи та обраний обсяг покриття також відіграють важливу роль. Страхова сума є найважливішим фактором, оскільки від неї залежать як ціна, так і фактична виплата.
Чи можна отримати дешевше страхування, вказавши меншу страхову суму? Технічно так, але це ризиковано. Діє правило пропорційного зменшення — у разі подання заяви про виплату страхове відшкодування буде пропорційно зменшено. Економія в кілька десятків євро на рік може в підсумку обійтися вам у тисячі, якщо щось трапиться.
Як працює калькулятор страхування житла? Він розраховує приблизну вартість на основі введених вами даних: площі та типу житла, суми страхового покриття та франшизи. Точність результату залежить від точності введених даних, тому важливо правильно оцінити відновну вартість.
Коротко кажучи, найголовніше
Страхування квартири в Литві коштує недорого — часто менше десятка євро на місяць. Але ціна не повинна бути єдиним критерієм. Найголовніше — сума страхового покриття має відповідати фактичній відновній вартості житла; інакше у разі подання заяви про виплату страхове відшкодування буде пропорційно зменшено.
Перед підписанням договору перевірте три речі: чи є сума страхового покриття реалістичною, чи покриваються як майно, так і цивільна відповідальність, та яка сума франшизи. Ці три пункти визначають, чи дійсно страхова компанія виплатить відшкодування, коли вам це знадобиться.
Порівняйте ціни на страхування всього за кілька хвилин
Draudykle.lt допоможе вам порівняти пропозиції найпопулярніших литовських страховиків та придбати страховку онлайн.
Порівняти ціни →Ця стаття має виключно інформаційний характер і не є індивідуальною страховою або фінансовою консультацією. Конкретні умови та ціни залежать від страховика та ваших індивідуальних обставин.